<?xml version="1.0" encoding="UTF-8"?><feed
	xmlns="http://www.w3.org/2005/Atom"
	xmlns:thr="http://purl.org/syndication/thread/1.0"
	xml:lang="ja"
	xml:base="https://matsui-jicpa.net/wp-atom.php"
	>
	<title type="text">大阪の企業会計の主治医</title>
	<subtitle type="text">非営利法人のスペシャリスト松井公認会計士のブログ</subtitle>

	<updated>2026-10-05T23:54:36Z</updated>

	<link rel="alternate" type="text/html" href="https://matsui-jicpa.net" />
	<id>https://matsui-jicpa.net/feed/atom/</id>
	<link rel="self" type="application/atom+xml" href="https://matsui-jicpa.net/feed/atom/" />

	<generator uri="https://wordpress.org/" version="5.2.21">WordPress</generator>
<icon>https://matsui-jicpa.net/wp-content/uploads/2018/01/cropped-sum-2-32x32.jpg</icon>
	<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[令和6年公益法人制度改正にいう使途不特定財産規制とは]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/unspecified-use/" />
		<id>https://matsui-jicpa.net/?p=5229</id>
		<updated>2026-10-05T23:54:09Z</updated>
		<published>2026-10-05T23:52:45Z</published>
		<category scheme="https://matsui-jicpa.net" term="公益法人及び移行法人会計" />		<summary type="html"><![CDATA[令和6年公益法人制度改正では、遊休財産の呼称が「使途不特定財産」に変わりました。]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/unspecified-use/"><![CDATA[<p>公益社団法人及び公益財団法人が適正な運営を維持するためにクリアしなければならない3つの財務的な基準のことを公益法人の「<span class="marker_pink_hoso">財務三基準</span>」と言います。<br />
そのうちの一つ「遊休財産額保有制限」の呼称が変わりました。<br />
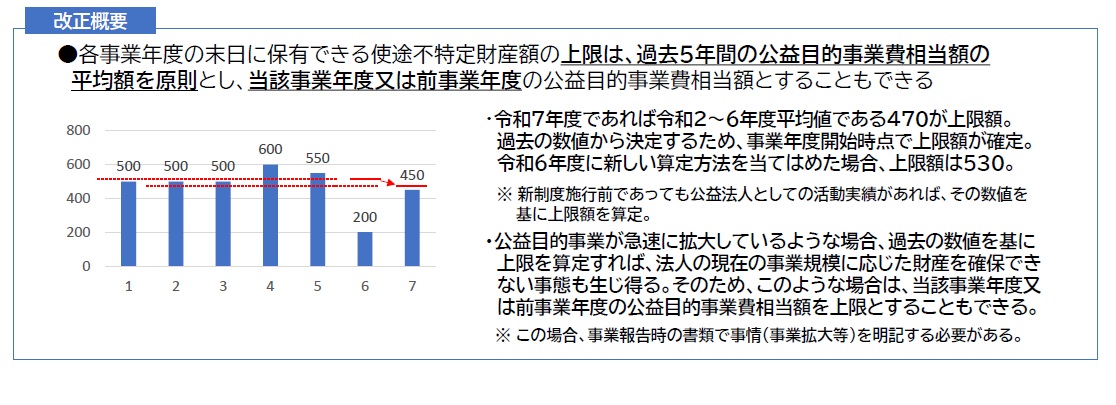
さらに、「１年分の公益目的事業費相当額」は原則として過去５年間の公益目的事業費の平均値として算出することがポイントです。</p>
<h2>従来（遊休財産規制）</h2>
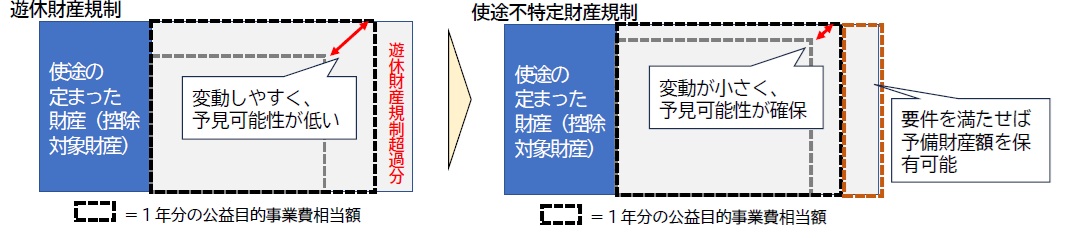
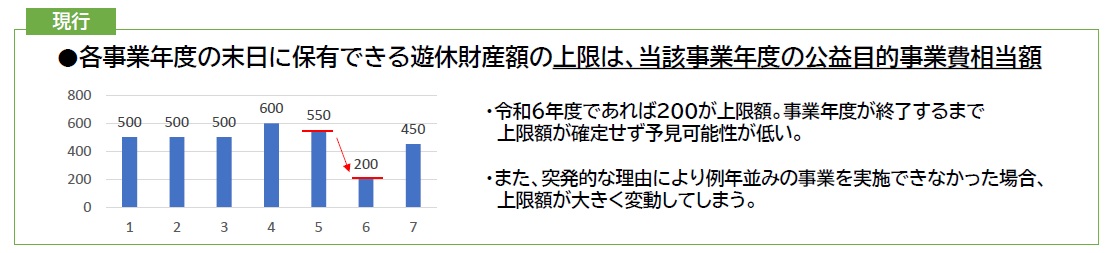
<p>「公益法人は、毎事業年度の末日において現に使用されておらず、かつ引き続き使用されることが見込まれない財産（遊休財産）を１年分の公益目的事業費相当額を超えて保有してはならない。」と規制されます。<br />
しかしながら「１年分の公益目的事業費相当額」は、各事業年度の公益目的事業費を基に算定されるため、毎事業年度の末日まで保有できる遊休財産の上限額が定まらないという不確実性が存在しました。</p>
<h2>改正（使途不特定財産規制）</h2>
<p>「遊休財産」という名称を、よりその性質を端的に表す「<span class="marker_pink_hoso">使途不特定財産</span>」に変更しました。<br />
保有の上限額となる「<span class="marker_pink_hoso">１年分の公益目的事業費相当額</span>」は、過去５年間の公益目的事業費を基に算定することを原則とします（法人の事業が年々拡大している場合など、当該事業年度又は前事業年度の数値を基礎とした方が法人の活動規模を測る数値として適切な場合には、これらを基礎に算定することも可能）。<br />
また、保有制限の対象となる「使途が特定されていない財産」のうち、災害等の予見し難い事由に対応し公益目的事業を継続するために必要となる公益目的事業財産（<span class="marker_pink_hoso">公益目的事業継続予備財産</span>）という考え方を新設し、保有制限の対象から除外します。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/10/6c058a4c28552e2d25b0af412f716871.jpg" /></p>
<h2>控除対象財産</h2>
<p>以下が控除対象財産です。<br />
令和6年会計基準では、「貸借対照表の注記（３）使途拘束資産（控除対象財産）の内訳と増減額及び残高」に記載します。同会計基準に移行するまでの間は定期提出書類別表C(2)「控除対象財産」に記載します。</p>
<div class="box25">
<p><span class="box-title">①公益目的保有財産【公】</span>継続して公益目的事業の用に供する公益目的事業財産。<br />
複数年度にわたって保有し続けることが想定されており、固定資産が基本的に想定されます。<br />
不可欠特定財産、定款に定めた基本財産のうち、公益目的事業財産が該当します。<br />
また、寄附等によって受け入れた財産で、交付者の定めた使途に従って公益目的事業に継続的に使用されている公益目的事業財産も該当します。</p>
</div>
<div class="box25">
<p><span class="box-title">②法人活動保有【収・法】</span>特定の使途に継続的に使用されている公益目的事業財産以外の財産。<br />
複数年度にわたって保有し続けることが想定されており、固定資産が基本的に想定されます。<br />
定款に定めた基本財産のうち、公益目的事業財産以外のものが該当します。<br />
また、寄附等によって受け入れた財産で、交付者の定めた使途に従って特定の業務又は活動に継続的に使用されている財産（公益目的事業財産を除く）も該当します。</p>
</div>
<div class="box25">
<p><span class="box-title">③公益充実資金【公】</span>公益目的事業を充実させるため将来において必要となる資金。<br />
事業単位を横断するような大括りの使途設定ができるほか、公１・公２をまたぐ資源分配も行うことができます。<br />
資金の目的を定め、資金の使途等についての書類を作成し行政庁に提出、公表する必要があります。</p>
</div>
<div class="box25">
<p><span class="box-title">④資産取得資金【収・法】</span>特定の法人活動保有財産の取得又は改良に充てるため、積立てる資金。<br />
目的とする事業や時期が具体的である必要があります。</p>
</div>
<div class="box25">
<p><span class="box-title">⑤特定費用準備資金【収・法】</span>公益目的事業以外の将来の特定の活動の実施のために。法人の任意で積立てる資金。<br />
目的とする事業や時期が具体的である必要があります。</p>
</div>
<div class="box25">
<p><span class="box-title">⑥指定寄附資金【公・収・法】</span>寄附その他これに類する行為によって受け入れ、財産を交付した者の定めた使途に充てるため保有している資金。<br />
指定寄附資金が控除対象財産として位置づけられるには、相当の期間内に当該資金が費消される見込みがあることが求められ、長期に渡り使用されていない場合には説明が必要です。</p>
</div>
<h2>１年分の公益目的事業費相当額</h2>
<h3>従来</h3>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/10/36e4e76ee2be87103235415821dbf6bd.jpg" /></p>
<h3>改正</h3>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/10/97f36bd60835fed1629629269ab27e19.jpg" /></p>
<h2>公益目的事業継続予備財産</h2>
<h3>特徴</h3>
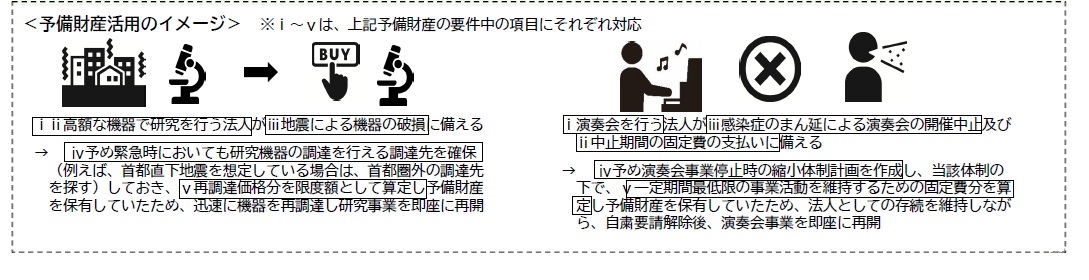
<p>○法人の実情に応じた必要な財産を自ら開示する<br />
○公益のために活用されないものが混じってはいけない<br />
○予備財産額の妥当性が重要になる</p>
<h3>要件</h3>
<p>①	資金保有の必要性<br />
（ⅰ法人の事業内容、ⅱ資産・収支の状況、ⅲ想定する公益目的事業の継続が困難となる事態、ⅳ平時の取組の状況）<br />
②	必要額の算定（ⅴ）<br />
③	予備財産額が必要額を超えないこと</p>
<h3>イメージ</h3>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/10/7f3046b8a6458cf738f63d79305c80ff.jpg" /></p>
<h3>公表</h3>
<p><span class="marker_yellow_hoso">上記①から③の内容を毎事業年度の経過後三か月以内に、法人自らがホームページ等で公表しなければなりません</span>。</p>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/unspecified-use/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/unspecified-use/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
		<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[令和6年公益法人制度改正にいう公益充実資金とは]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/enhancement-fund/" />
		<id>https://matsui-jicpa.net/?p=5197</id>
		<updated>2026-10-05T23:54:36Z</updated>
		<published>2026-09-26T02:58:22Z</published>
		<category scheme="https://matsui-jicpa.net" term="公益法人及び移行法人会計" />		<summary type="html"><![CDATA[令和6年公益法人制度改正では、特定費用準備資金と資産取得資金を統合して公益充実資金が創設されました。]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/enhancement-fund/"><![CDATA[<p>特定費用準備資金・資産取得資金（収益事業等の利益の50％超を公益目的事業に繰入れる場合）は、収支相償対策として有効な手段でした。<br />
令和6年公益法人制度改正では両者を統合し、「その積立額を収支均衡の判定上の費用とみなす」と整理したことで使い勝手が向上したことがポイントです。</p>
<h2>従来（特定費用準備資金・資産取得資金）</h2>
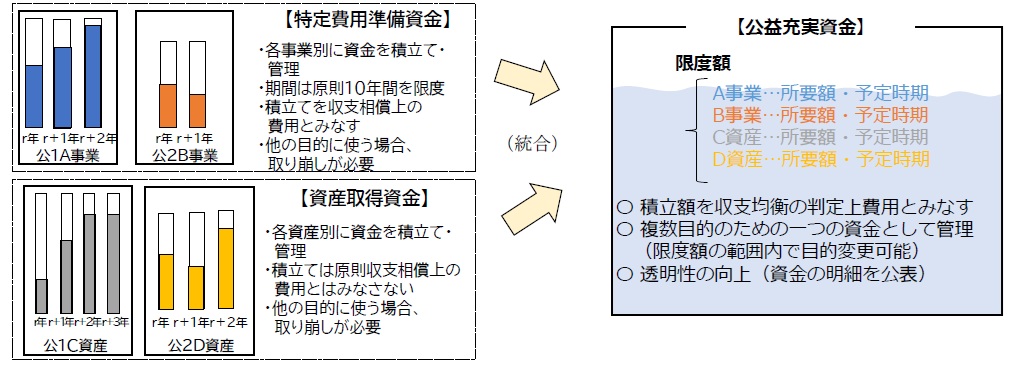
<p>財務規律に関係する積立資金として、特定の事業実施のための「<span class="marker_pink_hoso">特定費用準備資金</span>」と特定の資産取得のための「<span class="marker_pink_hoso">資産取得資金</span>」が存在しました。<br />
その特徴として</p>
<ol>
<li>各目的ごと（事業ごと、資産ごと）に資金は管理され、各事業（公１・公２）を跨いだ資金流用はできない。</li>
<li>収支相償の判定において、特定費用準備資金の積み立ては費用と見なされる。</li>
</ol>
<h2>改正（公益充実資金）</h2>
<p>公益目的事業について、特定費用準備資金と資産取得資金を統合して<span class="marker_pink_hoso">公益充実資金</span>が創設されました。<br />
すなわち<span class="marker_yellow_hoso">公益充実資金は、公益目的事業を充実させるために将来において必要となる資金と定義されます</span>。<br />
変更された特徴点は</p>
<ol>
<li>複数目的のための一つの資金として管理する。公１から公２への目的変更、事業の実施から資産取得への変更を行うことができる。</li>
<li>中期的収支均衡の判定において、公益充実資金の積立額は費用と見なされる。</li>
</ol>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/37c858ffa3a63e1b79a60df48ca7a468.jpg" /></p>
<h2>公益充実資金の効果</h2>
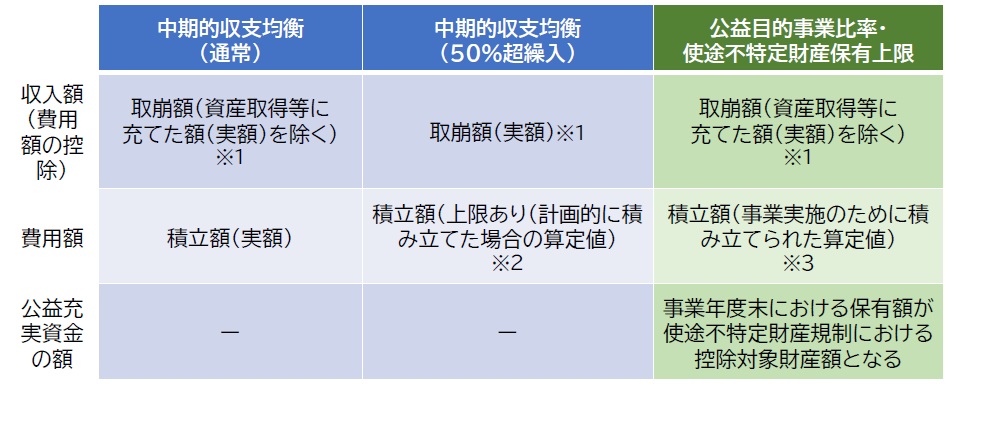
<p>公益充実資金は<span class="marker_pink_hoso">中期的収支均衡</span>だけでなく、<span class="marker_pink_hoso">公益目的事業比率</span>及び<span class="marker_pink_hoso">使途不特定財産規制</span>においても費用の算定上加味されます。また、使途不特定財産規制における控除対象財産となる効果もあります。<br />
各規律の趣旨に鑑み、収入額（費用額の控除）・費用額の算定における調整は異なります。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/bd921773a77680d23c8019e1294172b4.jpg" /></p>
<p>*１　<br />
取崩額のうち、費用計上されない資産の取得に充てられた額は収入にカウントされません。<br />
ただし、キャッシュベースで算定を行う特例計算（収益事業利益の50％超繰入）においては、取崩額全額を収入にカウントします。</p>
<p>*２<br />
恣意的な積立によって費用額が拡大することを防ぐため、費用額に算入できる上限は計画的に資金を積立てる場合の1年間の積立額と定めます。<br />
具体的には、今後積立なければならない見込額を積立計画期間で除した額が上限額となります。</p>
<p>*３<br />
積立額は、公益目的事業比率の算定には含めません。</p>
<h2>公益充実資金の要件</h2>
<h3>公益充実資金の目的</h3>
<p>公益充実資金は、公益充実活動等に係る費用の支出・資産取得の支出に充てるために必要な資金として積み立てる必要があります。<br />
<span class="marker_yellow_hoso">「必要な資金」というためには、当該公益充実活動等が実施されることの見込（蓋然性）が求められます<span>。</p>
<h3>公益充実資金の情報開示</h3>
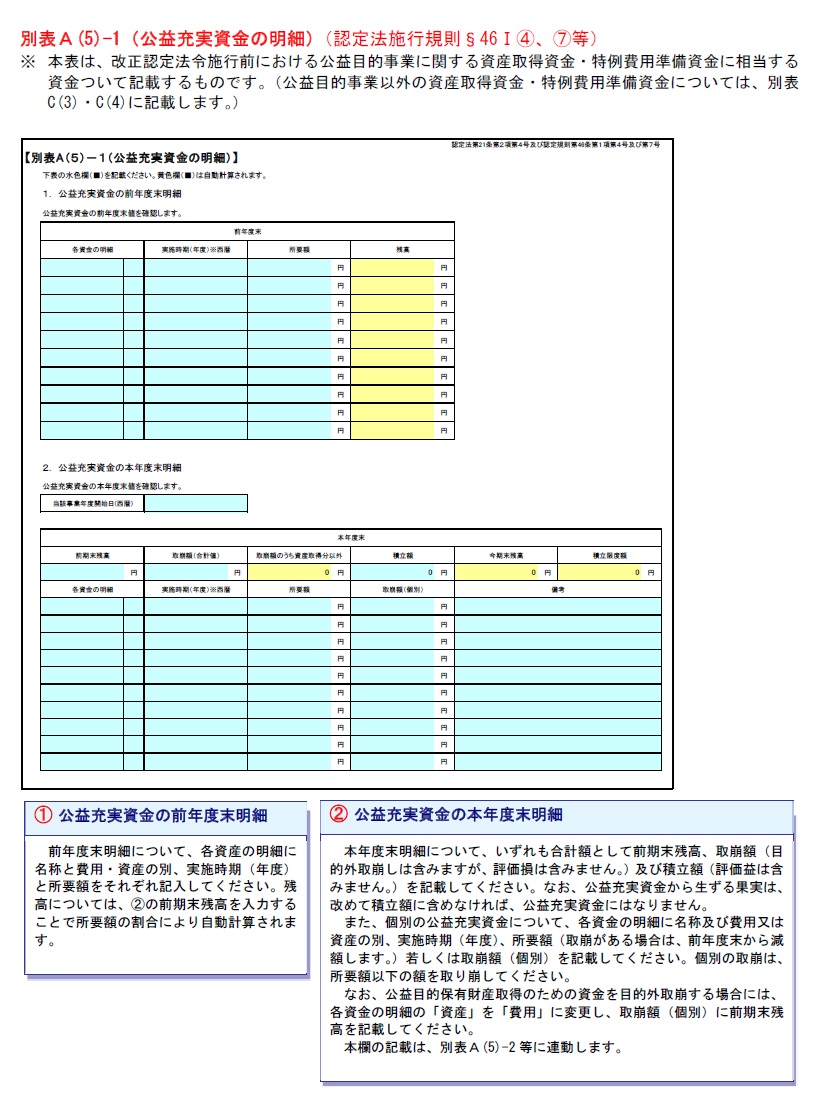
<p>法人として資金の使途等について説明責任を全うするために、当該事業年度の終了後、次に掲げる事項を記載した書類を作成し、備え置くとともに、行政庁に提出する必要があります。</p>
<h4>当該事業年度の末日における公益充実活動等ごとの内容及び実施時期</h4>
<p>公益充実資金の目的とする公益充実活動等は複数設定することも可能であることから、 それぞれの<span class="marker_yellow_hoso">公益充実活動等ごとに内容及び実施時期</span>を明らかにします。実施時期が例えば10年先などの将来を予定している場合には、不確実性が大きくなるため、その事情等を明らかにする必要があります。</p>
<h4>当該事業年度の末日における積立限度額及びその算定根拠並びに公益充実資金の額</h4>
<p>必要以上の資金が積み立てられることがないよう、<span class="marker_yellow_hoso">公益充実活動等ごとに必要となる金額（所要額）</span>を算定、<span class="marker_yellow_hoso">各公益充実活動等の所要額の合計額</span>を積立限度額とし、それらの額を<span class="marker_yellow_hoso">その算定根拠</span>とともに明らかにします。<br />
所要額の見積もりは、過去の実績や類似の事例等を踏まえ、その時点における合理的なものとなっていれば足ります。実施時期が近づくことに伴う見積もりの精緻化に伴い、必要な所要額の見直しを行わなければなりません。</p>
<h4>当該事業年度の公益充実資金の取崩額及び積立額</h4>
<p>財務規律においては、公益充実資金の積立ては費用とみなし、取崩しについては収入（又は費用の控除）として加味されることから、当該事業年度における公益充実資金の<span class="marker_yellow_hoso">取崩額及び積立額</span>を明らかにします。<br />
積み立ての段階では、積立額と各公益充実活動等は紐付けられず、各公益充実活動等にいくら積み立てたのかは定まらないため、公益充実資金全体としての積立額を、取崩しの段階では、実際に公益充実活動等が実施されていることから、各公益充実活動等に充てた公益充実資金の取崩額を明らかにする必要があります。</p>
<h4>前事業年度の末日における公益充実資金に関する情報</h4>
<p>中期的収支均衡の算定において、公益充実資金の積み立て・取崩しを反映するため 、当該事業年度の公益充実資金の情報に加え、<span class="marker_yellow_hoso">前事業年度の末日における公益充実活動等ごとの内容及び実施時期</span>、<span class="marker_yellow_hoso">積立限度額及びその算定根拠</span>並びに<span class="marker_yellow_hoso">公益充実資金の額</span>を明らかにします。</p>
<p>&nbsp;</p>
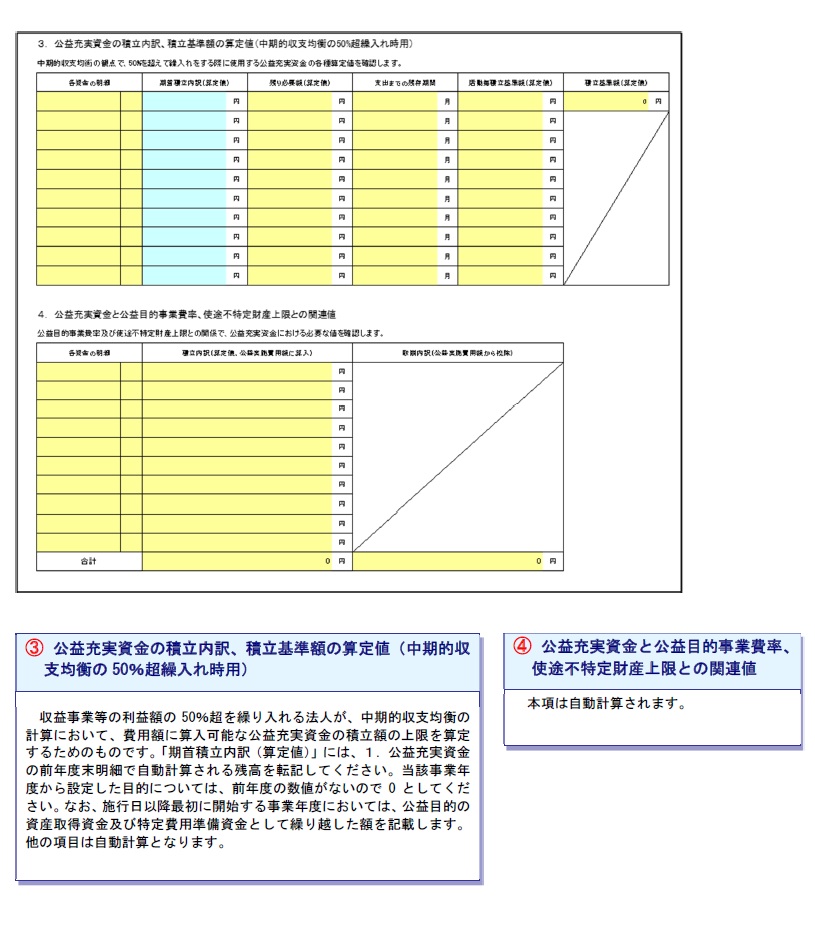
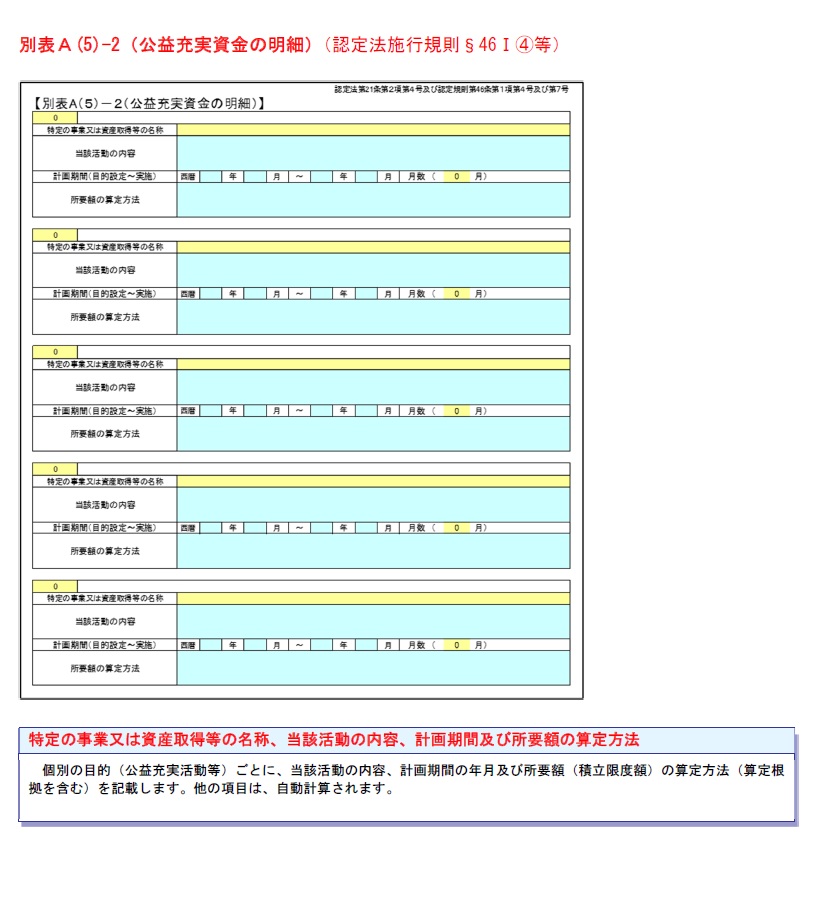
<p>公益充実資金に関する別表は、次のように変更されます。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/df42d37491c29000ec2c346c9291c56c.jpg" /><br />
<img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/54914a8a9dcee5f4595cf48104881c36-1.jpg" /><br />
<img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/3e94832769d137a9e16fe37034f0b1e6.jpg" /></p>
<p><span class="marker_yellow_hoso">また、法人自らも、インターネットの利用その他の適切な方法により当該情報を速やかに公表しなければなりません<span>。</p>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/enhancement-fund/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/enhancement-fund/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
		<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[令和6年公益法人制度改正にいう中期的収支均衡とは]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/fiscal-balance/" />
		<id>https://matsui-jicpa.net/?p=5162</id>
		<updated>2026-10-02T00:21:05Z</updated>
		<published>2026-09-11T05:11:31Z</published>
		<category scheme="https://matsui-jicpa.net" term="公益法人及び移行法人会計" />		<summary type="html"><![CDATA[令和6年公益法人制度改正では、収支相償の考えが「中期的収支均衡」に変わりました。]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/fiscal-balance/"><![CDATA[<p>公益社団法人及び公益財団法人が適正な運営を維持するためにクリアしなければならない3つの財務的な基準のことを公益法人の「<span class="marker_pink_hoso">財務三基準</span>」と言います。<br />
そのうちの一つ「<span class="marker_pink_hoso">収支相償</span>」の考え方が変わりました。<br />
当年度に発生した剰余額（利益）を過去の事業年度で発生した赤字の補てんに使うことが可能になったことがポイントです。</p>
<h2>従来（収支均衡）</h2>
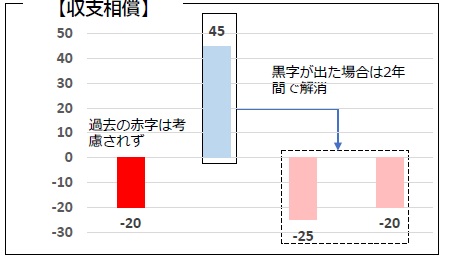
<p>公益目的事業に係る当該事業年度の経常収支を基本とした収入と費用を比較し、収入の額が費用の額以下であれば収支相償を満たすという言い方をします。</p>
<p>各公益目的事業別（公１・公２単位）に収支相償（第一段階）の判定を行った上で、収益事業等からの繰入れ等を加味し公益目的事業全体で収支相償（第二段階）を判定します。<br />
収支差額が黒字の場合、つまり収支相償を満たさない場合、翌年度又は翌々年度に事業の拡大により当該黒字を解消すれば、当該事業年度の収支相償は満たされたことになります。<br />
公益目的保有財産の取得等についても黒字の解消策として認められています。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/a792c44162667d91b5da323b7ac5c0f0.jpg" /></p>
<h2>改正（中期的収支均衡）</h2>
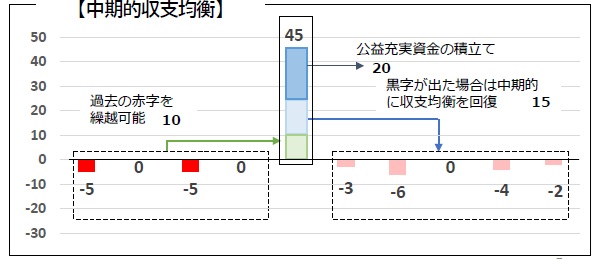
<p>収支相償を<span class="marker_pink_hoso">中期的収支均衡</span>に見直しました。<br />
公益目的事業に係る当該事業年度の経常収支を基本とした収入と費用を比較し、黒字（剰余額）がある場合には、<span class="marker_yellow_hoso">過去4年間の赤字（欠損額）と通算できる</span>こととしました。収支の比較は、公益目的事業全体で行います。</p>
<p>過去の欠損額との通算を行ってなお剰余額が残る場合には、公益目的保有財産の取得等により解消するほか、翌事業年度以降に事業を拡大して解消することになります。<span class="marker_yellow_hoso">剰余額の発生から5年間を経過した剰余額が残っている場合、中期的収支均衡を欠くものと判定</span>されます。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/3da87f22fe3805851e8d6c5f53899ef0.jpg" /></p>
<h2>中期的収支均衡の判定フロー（通常）</h2>
<h3>当該年度の収入と費用を比較</h3>
<p>収入から費用を差し引きます。<br />
収入＝当該事業年度の公益目的事業に係る経常収益の額<br />
　　 +当該事業の公益充実資金の取崩額<br />
　  （公益目的保有財産の取得又は改良に充てた額を除く）<br />
    +当該事業年度の収益に係る収益額の50％</p>
<p>費用＝当該事業年度の公益目的事業に係る経常費用の額<br />
（費用を二重計上しないように公益充実資金の取崩や剰余金解消策として取得した公益目的保有財産に係る減価償却費を除く）<br />
　　 +当該事業の公益充実資金の積立額</p>
<h3>収入＞費用の場合</h3>
<p>収入から費用を差し引いた結果、<span class="marker_pink_hoso">年度剰余額</span>（イ）が発生します。<br />
【過去4年間の残存欠損額（ロ）がある場合】<br />
（イ）が（ロ）よりも大きい場合には、剰余額を解消するための措置を講じなければなりません。<br />
（ロ）が（イ）よりも大きい場合には、当該事業年度末における<span class="marker_pink_hoso">残存欠損額</span>を算定します。</p>
<p>【過去の残存剰余金がある場合】<br />
剰余額を解消するための措置を講じなければなりません。</p>
<h3>収入＜費用の場合</h3>
<p>収入から費用を差し引いた結果、<span class="marker_pink_hoso">年度欠損額</span>（ハ）が発生します。<br />
【過去4年間の残存欠損額がある場合】<br />
年度欠損額を加えて、当該事業年度末における<span class="marker_pink_hoso">残存欠損額</span>を算定します。</p>
<p>【過去の残存剰余額（ニ）がある場合】<br />
（ハ）が（ニ）よりも大きい場合には、当該事業年度末における残存欠損額を算定します。<br />
（ニ）が（ハ）よりも大きい場合には、剰余金を解消するための措置を講じなければなりません。</p>
<h3>剰余額の解消</h3>
<p>以下の場合、それぞれの対応に充てた剰余額は解消されたものと見なされます。</p>
<ol>
<li>公益目的保有財産を取得又は改良した場合</li>
<li>コロナ禍で公益目的事業を実施するための資金に充てるための必要不可欠な借入れをし、その元本を返済した場合</li>
<li>行政庁が当該公益法人の行う公益目的事業の内容その他の事項を勘案し、控除すべきものがあると認める場合</li>
</ol>
<h3>中期的収支均衡の判定</h3>
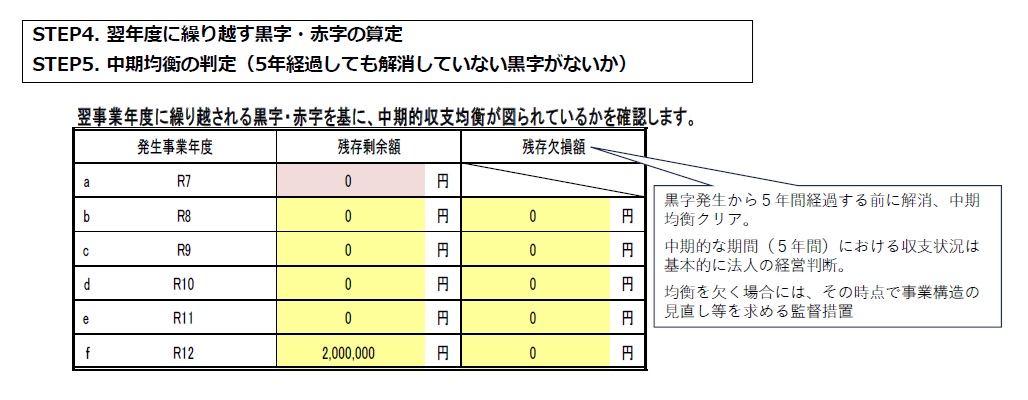
<p>発生から5年間解消されずに残っている剰余額がある場合、中期的収支均衡は図られていないと判定されます。</p>
<h2>中期的収支均衡の図解</h2>
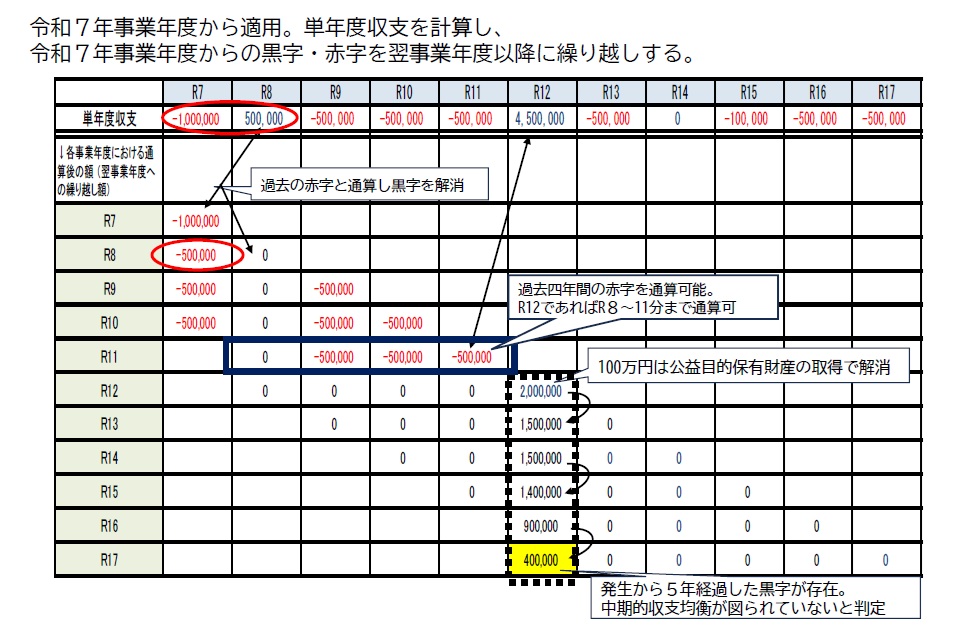
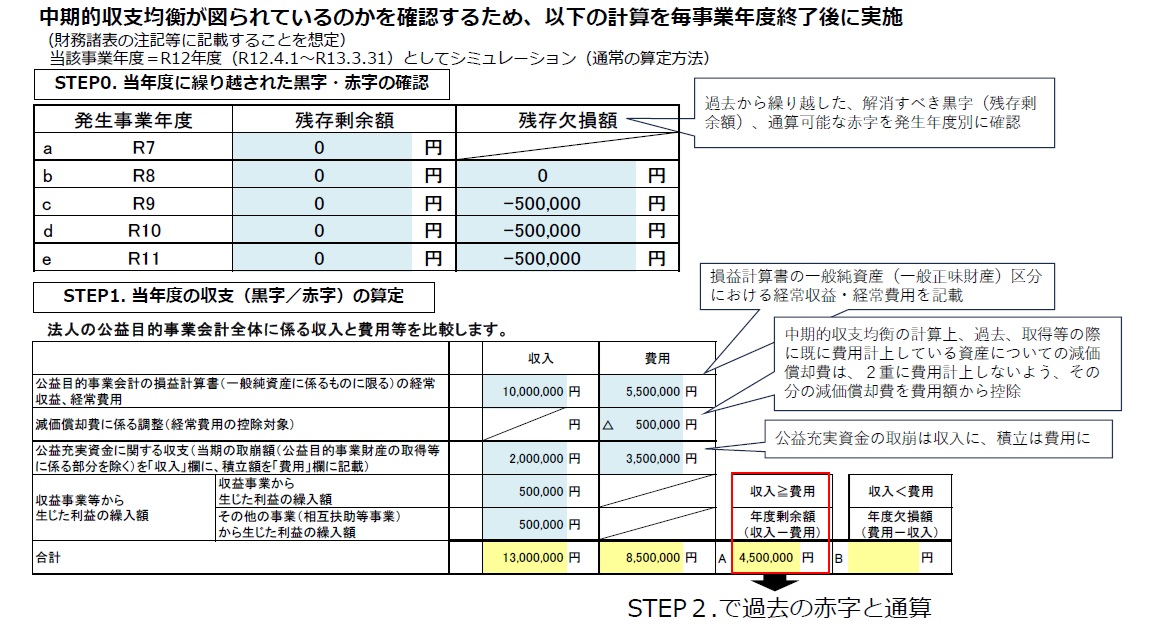
<p>令和12年度が当事業年度と想定します。<br />
令和7年度から中期的収支均衡が適用され、それ以降の黒字・赤字を翌事業年度以降に繰り越します。<br />
令和7年度に発生した1,000千円の赤字は令和8年度の黒字と相殺され、翌事業年度以降への繰り越し額は△500千円となっています。<br />
その後、令和9年度、令和10年度、令和11年度に500千円ずつ赤字が発生しましたが、令和12年度に4,500千円の黒字が発生しています。</p>
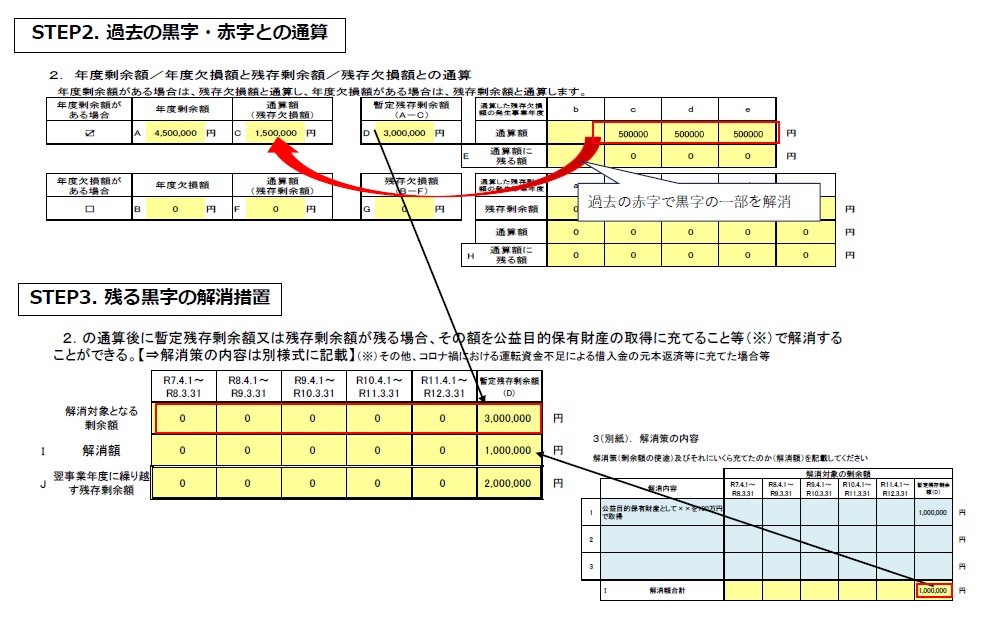
<p><span class="marker_yellow_hoso">令和12年度末における翌事業年度以降への繰り越し額</span>を計算してみてください。<br />
過去4事業年度分の赤字を通算できます。<br />
すなわち、△500千円+△500千円+△500千円＝△1,500千円を通算した結果、<br />
4,500千円+△1,500千円＝3,000千円となります。<br />
さらに、令和12年度に公益目的保有財産の取得に1,000千円使ったと想定しているので、<br />
結局は、3,000千円－1,000千円＝<span class="marker_yellow_hoso">2,000千円</span>となります。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/8b4de5ff20eaebd28ed2d14f06ce14cf.jpg" /></p>
<p>では、<span class="marker_yellow_hoso">令和17年度末における翌事業年度以降への繰り越し額</span>はどうなりますか？<br />
黒字が発生した後は、将来5事業年度の赤字を通算できます。<br />
すなわち、2,000千円+（△500千円+0千円+△100千円+△500千円+△500千円）＝<span class="marker_yellow_hoso">400千円</span>となります。</p>
<h2>定期提出書類　別表A（1）の記載</h2>
<p>令和12年度における別表A（1）は、次のように記載します。<br />
黄色の欄は別の箇所での入力によって自動転記されます。<br />
水色の欄を入力してください。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/c1b917cc0111ba6b61f287f2407ac5a4.jpg" /><br />
<img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/59b76dd131a020e9d638aaa9244d2762.jpg" /><br />
<img src="https://matsui-jicpa.net/wp-content/uploads/2026/09/35f9f59f39260a40329296426707dece.jpg" /></p>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/fiscal-balance/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/fiscal-balance/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
		<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[新公益法人会計基準の主な改正点]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/public-accounting-standards3/" />
		<id>https://matsui-jicpa.net/?p=5099</id>
		<updated>2025-06-24T04:27:43Z</updated>
		<published>2025-06-24T04:27:43Z</published>
		<category scheme="https://matsui-jicpa.net" term="公益法人及び移行法人会計" />		<summary type="html"><![CDATA[令和7年4月1日以降開始する事業年度から令和6年公益法人会計基準が適用されます（ただし、令和10年3月31日までに開始する事業年度までは従前の会計基準の適用も可能）。
改正内容は多岐にわたっています。漏れなく対応するためには十分な時間が必要です。
早めに取り掛かることをお勧めします。
場合によっては、専門家の手助けが必要になるかもしれません。]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/public-accounting-standards3/"><![CDATA[<p>令和6年公益法人会計基準（新会計基準）の主な改正内容を項目別に対比する形でまとめました。</p>
<p>新会計基準の全体を眺めるには、こちらをご覧ください。</p>
<p><a href="https://matsui-jicpa.net//public-accounting-standards2//" target="_blank" rel="noopener noreferrer" data-blogcard="1">いち早く公益法人会計基準見直しの具体的内容をお届け！</a></p>
<h2>基本財産、特定資産の位置づけ</h2>
<table style="width: 100%;">
<tbody>
<tr>
<td style="width: 20.598%;">平成20年基準</td>
<td style="width: 374.364%;">貸借対照表の固定資産の部は、基本財産、特定資産、その他の固定資産に区分される。</td>
</tr>
<tr>
<td style="width: 20.598%;">令和6年基準<br />
（新会計基準）</td>
<td style="width: 374.364%;">貸借対照表は固定資産の部は、有形固定資産、無形固定資産、その他の固定資産に区分される。</p>
<p>基本財産や使途拘束資産（公益認定法上の控除対象財産）を有する場合は、注記において表示する。</td>
</tr>
</tbody>
</table>
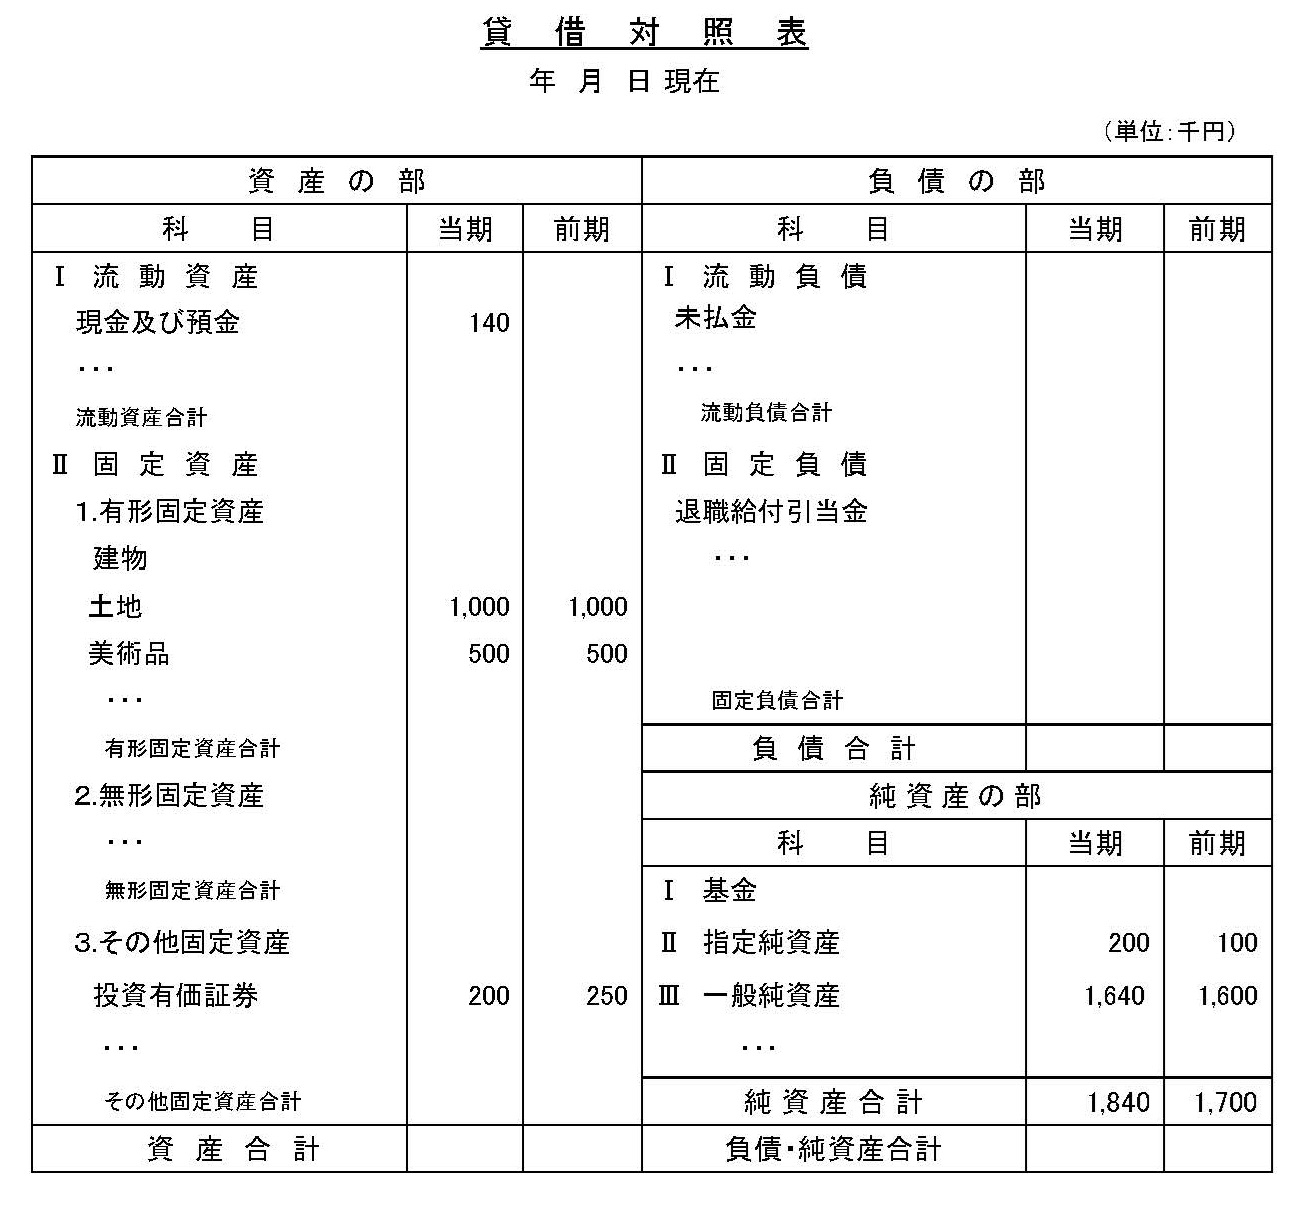
<p>従来、基本財産や特定資産に計上されていた現金預金、投資有価証券等は、構成資産の内容に応じて表示科目が変更になります。<br />
例えば、特定資産の中身の資産が預金であれば、流動資産の現金預金で表示し、投資有価証券であれば、その他固定資産の投資有価証券で表示します。<br />
なお、基本財産や特定資産の情報は必要に応じて注記に記載します。</p>
<h2>その他有価証券の時価評価差額</h2>
<table style="width: 100%;">
<tbody>
<tr>
<td style="width: 20.598%;">平成20年基準</td>
<td style="width: 374.364%;">正味財産増減計算書上の「評価損益等」の区分において計上する。</td>
</tr>
<tr>
<td style="width: 20.598%;">令和6年基準<br />
（新会計基準）</td>
<td style="width: 374.364%;">貸借対照表の純資産の部において、「その他有価証券評価差額金」として計上する。従来のように損益計上しない。<br />
原則、全部純資産直入法による。</td>
</tr>
</tbody>
</table>
<p>「<span class="marker_pink_hoso">その他有価証券</span>」とは、「売買目的」「満期保有目的」「子会社・関連会社株式」のどれにも該当しない証券をいいます。<br />
「<span class="marker_pink_hoso">全部純資産直入法</span>」とは、銘柄全体で時価と取得価額との差額を評価差額として算出する方法をいいます。これに対して、銘柄ごとに評価差額を算出する方法を「部分純資産直入法」いいます<br />
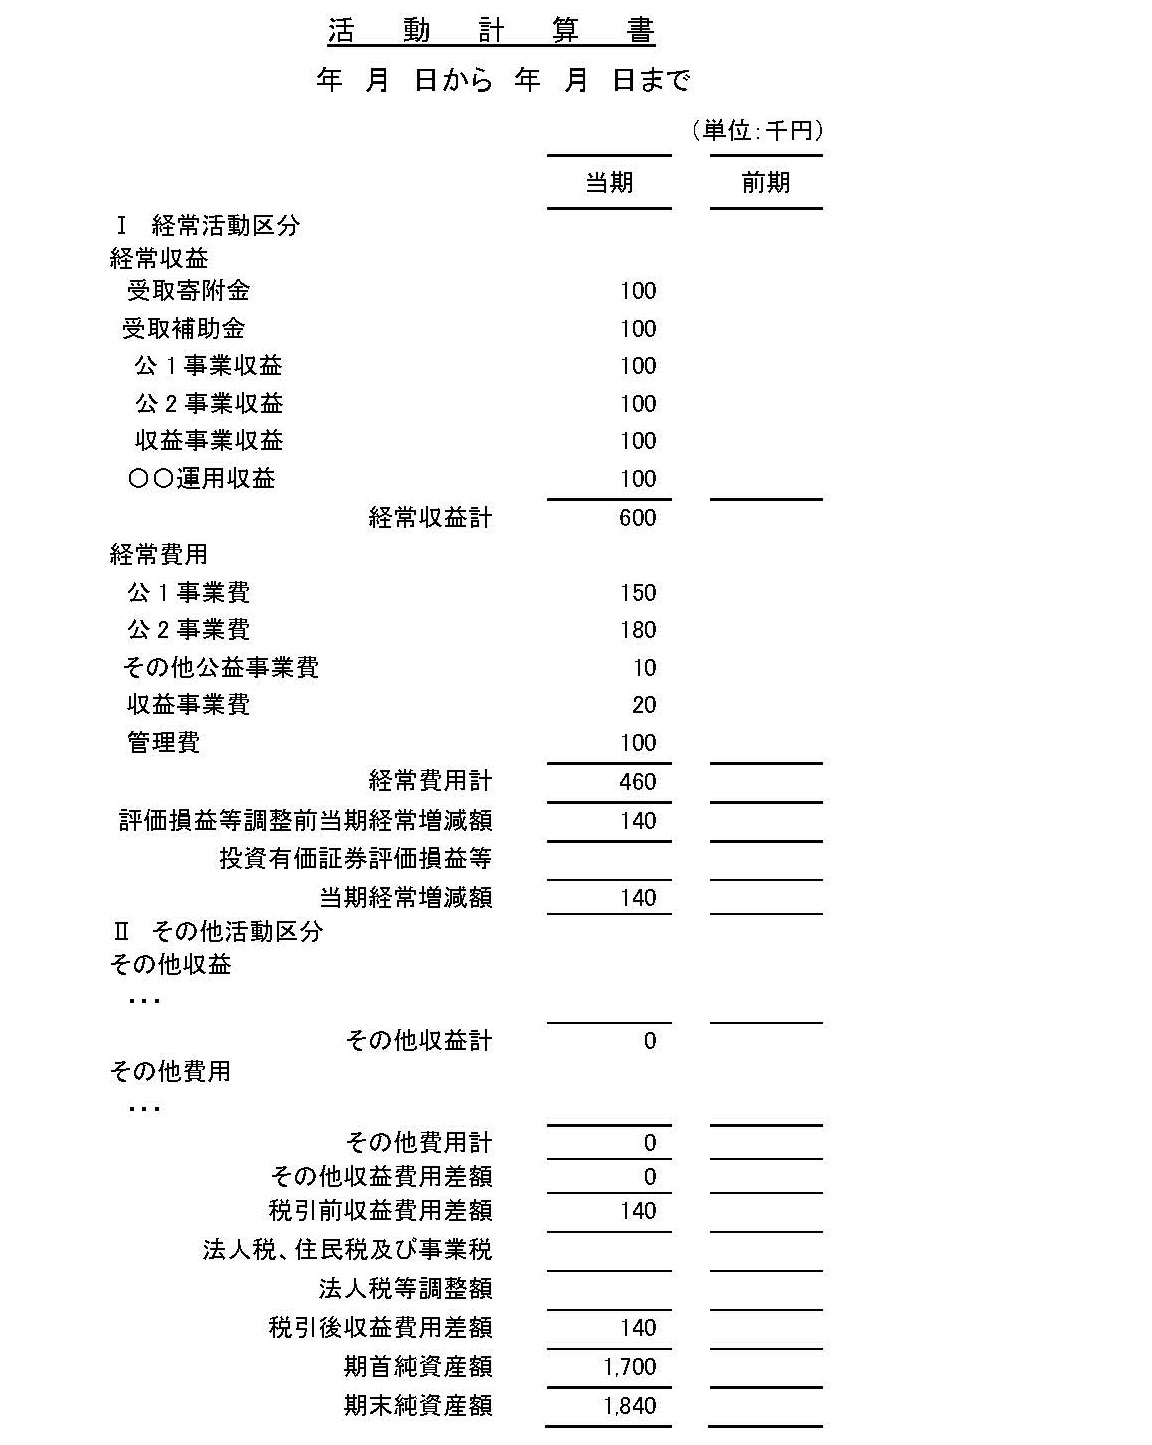
これに伴い、活動計算書の様式には評価損益の行はなくなっています。</p>
<p>なお、平成20年基準で「○○評価損益等」に含めることとされている投資有価証券売却損益は、新会計基準では、その他活動区分に「投資有価証券売却益（損）」として計上します。</p>
<p>また、貸借対照表の「正味財産増減の部」は、「純資産の部」に名称が変更されています。「一般正味財産」、「指定正味財産」も、それぞれ「一般純資産」、「指定純資産」に変わります。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2025/06/89e8da993f12d475bb6a096307baac9e.jpg" /></p>
<h2>損益計算書の名称・記載内容の変更</h2>
<table style="width: 100%;">
<tbody>
<tr>
<td style="width: 20.598%;">平成20年基準</td>
<td style="width: 374.364%;">損益計算書の名称は、「正味財産増減計算書」。</p>
<p>正味財産増減計算書は、一般正味財産増減の部と指定正味財産増減額の部に区分し、一般正味財産増減の部は経常増減の部と経常外増減の部に区分する。</p>
<p>指定正味財産に区分される寄付金等を受入した場合は、指定正味財産増減の部に計上し、指定が解除され一般正味財産増減の部で費用計上したときに指定正味財産増減の部から一般正味財産増減の部へ振替える（<span class="marker_pink_hoso">振替処理</span>）。</p>
<p>費用科目の表示方法は、役員報酬、給料手当、福利厚生費等の形態別分類による。</p>
<p>正味財産増減計算書と貸借対照表の正味財産が一致する。</td>
</tr>
<tr>
<td style="width: 20.598%;">令和6年基準<br />
（新会計基準）</td>
<td style="width: 374.364%;">「正味財産増減計算書」の名称を「<span class="marker_pink_hoso">活動計算書</span>」に変更する。</p>
<p>一般純資産、指定純資産の財源別区分は活動計算書ではなく注記により開示し、活動計算書本表では、公益法人全体としての純資産の増減内容を「経常活動区分」及び「その他の活動区分」に分ける。</p>
<p>振替処理を廃止する。<br />
ただし、同様の情報は注記で開示される。</p>
<p>費用科目の表示方法は、「公１事業費」、「公２事業費」、「収益事業費」、「管理費」等の<span class="marker_pink_hoso">機能別分類</span>による。<br />
現行の形態別分類による情報は、注記において開示する。</p>
<p>活動計算書と貸借対照表の純資産の一致は、注記情報を介して確認できる。</td>
</tr>
</tbody>
</table>
<p>今回の会計基準見直しの目的である「多様なステークホルダーにとってわかりやすい財務情報の開示とするため」の面目躍如となる改正内容です。</p>
<p>これらの改正により損益計算書の見え方が大きく変わりますし、段階損益にも影響を与えます。</p>
<h2>配当金・利息の会計処理</h2>
<table style="width: 100%;">
<tbody>
<tr>
<td style="width: 20.598%;">平成20年基準</td>
<td style="width: 374.364%;">配当金・利息について、寄付者からの配当金の使途に制限が課せられている場合において、指定正味財産として会計処理することもある。</td>
</tr>
<tr>
<td style="width: 20.598%;">令和6年基準<br />
（新会計基準）</td>
<td style="width: 374.364%;">配当金・利息について、指定純資産を原資とする資産から生じたものであっても、一般純資産区分の収益として会計処理する。</p>
<p>なお、指定純資産を原資とする資産について、売却損益、評価損益（その他有価証券評価差額金を除く）又は減損が生じた場合は、指定純資産区分の収益・費用として会計処理する。</td>
</tr>
</tbody>
</table>
<p>奨学会が典型的な例です。従来は、保有している母体企業からの配当金は指定正味財産増減の部に収益計上していました。</p>
<h2>区分経理</h2>
<table style="width: 100%;">
<tbody>
<tr>
<td style="width: 20.598%;">平成20年基準</td>
<td style="width: 374.364%;">法令等の要請で区分経理を行う必要がある場合は、貸借対照表及び正味財産増減計算書の内訳表を作成する。</td>
</tr>
<tr>
<td style="width: 20.598%;">令和6年基準<br />
（新会計基準）</td>
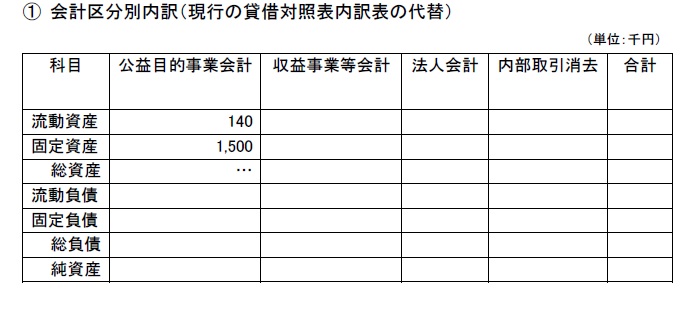
<td style="width: 374.364%;">区分経理に関する情報は、本表ではなく、注記で開示する。</p>
<p>なお、今回の公益法人制度改正で、公益法人が原則として作成することが求められる貸借対照表の区分経理情報（会計区分内訳）は、注記で開示することになる。<br />
それに伴い、正規の簿記の原則の例外として、継続記録方によらず<span class="marker_pink_hoso">棚卸法</span>によって貸借対照表の会計区分別内訳を作成することが容認される。</td>
</tr>
</tbody>
</table>
<p>従来、貸借対照表内訳表は、収益事業等の会計の50％超の利益を公益目的事業会計に繰り入れる場合に作成が必要でした。したがって、実際に作成していた公益法人は限定されます。</p>
<p>しかし、新会計基準では区分経理することを原則としています。<br />
小規模法人の負担に配慮して、収益事業等を行わない公益法人であって、活動計算書の注記において「会計区分及び事業区分別内訳」を記載していれば、区分経理を行わないことができます。</p>
<p><img class="aligncenter" src="https://matsui-jicpa.net/wp-content/uploads/2025/06/c6935054744f4daaa6d1c0571eb21271.jpg" /></p>
<h2>その他</h2>
<h3>財務規律適合性に関する明細</h3>
<table style="width: 100%;">
<tbody>
<tr>
<td style="width: 20.598%;">平成20年基準</td>
<td style="width: 374.364%;">財務規律適合性に関する明細を作成する旨の定めは、平成20年基準にはない。</td>
</tr>
<tr>
<td style="width: 20.598%;">令和6年基準<br />
（新会計基準）</td>
<td style="width: 374.364%;">公益社団・公益財団法人は、社員総会・評議員会での承認対象となる財務諸表において、公益認定法令の財務規律適合性に関する情報を開示する。</p>
<p>会計監査人設置法人以外の法人は、財務諸表等において財務規律適合性に関する情報を開示しないことができる。<br />
その場合、財務規律適合性に関する情報は、従来どおり、事業報告に関する定期提出書類において作成・報告することになる。</td>
</tr>
</tbody>
</table>
<h3>関連当事者の範囲</h3>
<table style="width: 100%;">
<tbody>
<tr>
<td style="width: 20.598%;">平成20年基準</td>
<td style="width: 374.364%;">当該公益法人の役員又は評議員及びそれらの近親者<br />
ア 役員又は評議員及びそれらの近親者（３親等内の親族及びこの者と特別の関係にある者）<br />
イ 財務規律適合性に関する情報が議決権の過半数を有している法人<br />
ただし、公益法人の役員又は評議員のうち、対象とする者は有給常勤者に限定される。</td>
</tr>
<tr>
<td style="width: 20.598%;">令和6年基準<br />
（新会計基準）</td>
<td style="width: 374.364%;">公益社団・公益財団法人は、社員総会・評議員会での承認対象となる財務諸表において、公益認定法令の財務規律適合性に関する情報を開示する。</p>
<p>会計監査人設置法人以外の法人は、財務諸表等において財務規律適合性に関する情報を開示しないことができる。<br />
その場合、財務規律適合性に関する情報は、従来どおり、事業報告に関する定期提出書類において作成・報告することになる。</td>
</tr>
</tbody>
</table>
<h3>公益法人会計基準に詳細な規定がない場合の会計処理</h3>
<table style="width: 100%;">
<tbody>
<tr>
<td style="width: 20.598%;">平成20年基準</td>
<td style="width: 374.364%;">会計基準本体には明確な定めがない。</td>
</tr>
<tr>
<td style="width: 20.598%;">令和6年基準<br />
（新会計基準）</td>
<td style="width: 374.364%;">新会計基準に詳細な会計処理に関する規定がなく、他の一般に公正妥当と認められる会計基準に規定がある場合には、公益法人の財務報告の目的を勘案の上、適宜、当該他の会計基準を参照する。</td>
</tr>
</tbody>
</table>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/public-accounting-standards3/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/public-accounting-standards3/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
		<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[いち早く公益法人会計基準見直しの具体的内容をお届け！]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/public-accounting-standards2/" />
		<id>https://matsui-jicpa.net/?p=5049</id>
		<updated>2024-06-26T05:42:14Z</updated>
		<published>2024-06-18T04:46:41Z</published>
		<category scheme="https://matsui-jicpa.net" term="公益法人及び移行法人会計" />		<summary type="html"><![CDATA[公益法人会計に関して用語の概念、財務情報の開示場所が大幅に変わるため、事前の準備が重要です。
公益法人会計基準を見直すの究極の目的は「わかりやすい財務情報の開示」に他なりません。
令和6年度中に具体的な見直しの検討が進められます。]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/public-accounting-standards2/"><![CDATA[<p>2024年5月に『令和5年度　公益法人の会計に関する諸課題の検討状況について』が公表されました。財務諸表読者の「わかりやすさ」に重点を置いて、公益法人会計基準の見直しを検討しています。<br />
その内容を簡単明瞭にまとめました。スゥーと頭に入るはずです。</p>
<h2>全体的枠組み</h2>
<p>現在、本来であれば会計基準として整理されるべき過去の「会計研究会」の報告の内容や、「公益法人制度等に関するよくある質問（FAQ）」（以下「FAQ」という。）での公益法人会計基準の規定を補完するような記載が、会計基準とは別の文書として存在し、準拠する規範が明確ではありません。</p>
<p>今般の制度改革に伴い、ガイドライン、「FAQ」等については全面的に見直しを行い、法令の運用に関する考え方はガイドラインに集約する方向で検討されます。<br />
また、<span class="marker_yellow_hoso">過去の研究会の報告のうち実務上規範性があると考えられるものや、「FAQ」のうち会計処理に関する規範を示していると考えられるものについて、新会計基準の体系にその要素を反映、移管されます</span>。</p>
<h2>貸借対照表</h2>
<h3>「使途拘束」の有無による区分、「指定純資産」と「一般純資産」の区分</h3>
<p>平成20 年会計基準においては、資源提供者による使途拘束のある純資産を「<span class="marker_pink_hoso">指定正味財産</span>」とし、それ以外を「<span class="marker_pink_hoso">一般正味財産</span>」として区分しています。</p>
<p>今般創設される「<span class="marker_pink_hoso">公益充実資金</span>」（特定費用準備資金及び資産取得資金を統合した概念）や「<span class="marker_pink_hoso">控除対象財産</span>」については、財務諸表において一定の情報開示がなされるよう区分が必要です。次のように整理されました。</p>
<div class="box27">
    <span class="box-title">法人財産の区分</span></p>
<p>〇「使途拘束」の概念は、資産の区分概念と位置付けます。<br />
 すなわち「法令に基づく控除対象財産としての位置付けを有する、内部資金の積立て又は外部の資金提供者により使途を指定された資源により得た資産に課された使途の制限」と定義します。</p>
<p>〇純資産については、従来の指定正味財産及び一般正味財産の区分を踏襲した「指定純資産」と「一般純資産」の区分を行います。</p>
</div>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/1f0ed2e006c5b0072023d3255098c19c.jpg" /></p>
<h3>固定資産における基本財産及び特定資産の区分</h3>
<p>現行の貸借対照表では、固定資産を基本財産、特定資産及びその他固定資産に区分されます。この区分は公益法人会計特有の考え方です。<br />
<span class="marker_yellow_hoso">今般の制度改革では、財務諸表本表においては、資産の形態に基づいて流動固定を区分し、基本財産・特定資産の区分は必要に応じて注記で開示することになります</span>。</p>
<h3>貸借対照表内訳表</h3>
<p><span class="marker_yellow_hoso">今般の制度改革により、公益法人には区分経理が原則として義務付けられます</span>。<br />
一方で「改正法」において、収益事業等を実施しない公益法人について区分経理の適用除外規定が設けられたほか、新制度施行後一定期間の経過措置を設ける方向で検討が進められています。<br />
こうしたことを踏まえ、<span class="marker_yellow_hoso">貸借対照表内訳表について、財務諸表本表としての内訳表ではなく注記事項と位置付けられる</span>ことになりました。</p>
<h2>活動計算書（従来の正味財産増減計算書）</h2>
<p>新公益法人会計基準では、「正味財産増減計算書」の名称は「<span class="marker_pink_hoso">活動計算書</span>」と変更することとし、その記載内容についても見直されます。<br />
<span class="marker_yellow_hoso">活動計算書本表では、公益法人全体としての純資産の増減内容を「経常活動区分」及び「その他活動区分」に分けることとし、一般純資産、指定純資産の財源別区分は活動計算書本表ではなく注記により開示されます</span>。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/1e391c38a2c90843f8231197be488ed0.jpg" /></p>
<p>なお、現行の<span class="marker_pink_hoso">形態別分類による情報</span>については、財務規律における費用の適正性を判断する上で重要な情報であることから、法令の要請に基づく開示情報として、<span class="marker_yellow_hoso">注記により開示</span>されます。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/ef279f76092b506fe437d76720edee66.jpg" /></p>
<h2>財務諸表に対する注記</h2>
<h3>貸借対照表の内訳情報</h3>
<h4>①会計区分別内訳</h4>
<p>「改正法」による区分経理義務に対応する、貸借対照表の会計区分毎の金額についての注記であり、現行の貸借対照表内訳表の代替として、公益目的事業財産の現況を開示し、「財産残額」の算定の基礎となる情報を提供します。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/8da41c51c6478e83ae654e1bb766b851.jpg" /></p>
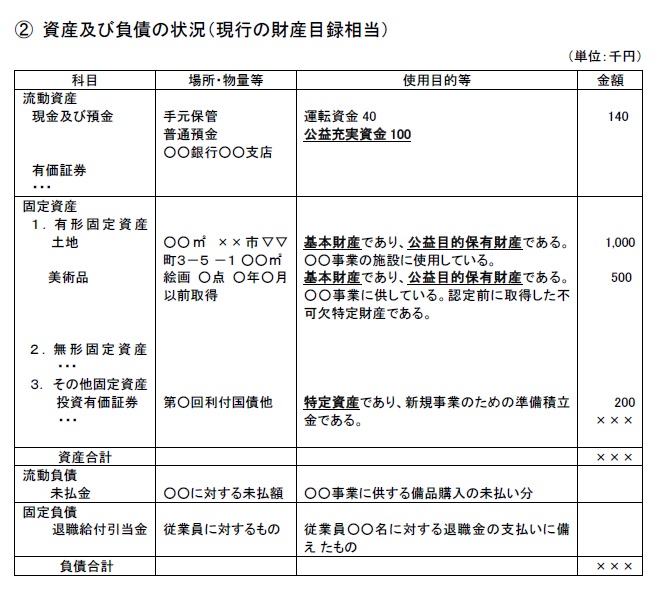
<h4>②資産及び負債の状況</h4>
<p>現行の財産目録に相当する情報を提供するものです。<br />
使途拘束資産に該当する資産については、当該注記において表示することを想定しています。<br />
<img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/4d26b10093ad0a5d1409b67a2c2a3b3d.jpg" /></p>
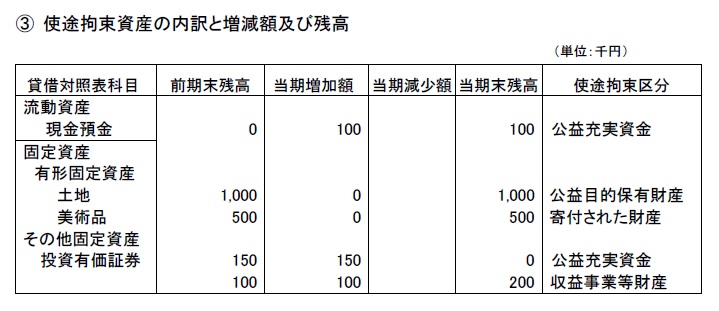
<h4>③使途拘束資産の内訳と増減額及び残高</h4>
<p>貸借対照表における資産の形態に基づく流動固定分類表示を補完するための情報であり、法令に基づく控除対象財産としての位置付けを有する、内部資金の積立て又は外部の資金提供者により使途を指定された資源により得た資産（使途拘束資産）の内訳を示す注記です。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/f55d976baf903bb6c5f998ccce5a2241.jpg" /></p>
<h3>活動計算書の内訳情報</h3>
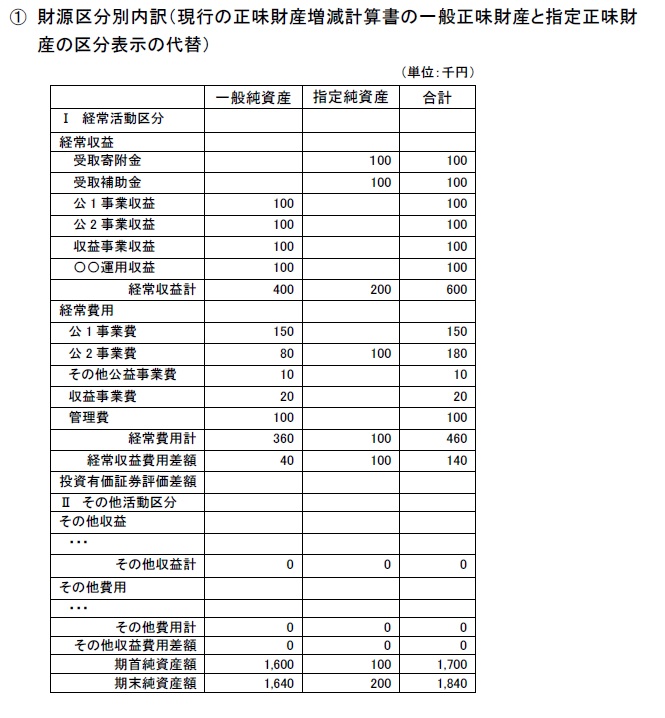
<h4>①財源区分別内訳</h4>
<p>現行の正味財産増減計算書における一般正味財産増減と指定正味財産増減の区分表示の代替として、財源区分別の内訳情報を注記します。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/99f9549c0665e6b1278c8305e557f811.jpg" /></p>
<p>当該注記に関連して、以下の点について検討が行われました。</p>
<p><span style="text-decoration: underline;">ⅰ 振替処理の見直し</span><br />
公益法人会計基準においては、「平成16年会計基準」以来、指定正味財産を財源とする資産について使途の指定が解除されるとき、正味財産増減計算書において指定正味財産の部から一般正味財産の部の収益に振り替えて、一般正味財産の部において費消する取扱いとされています。これを<span class="marker_pink_hoso">振替処理</span>と呼びます。</p>
<p>財源区分別内訳を表示する当該注記において、<span class="marker_yellow_hoso">現行の振替処理は廃止</span>されます。<br />
なお、振替処理の廃止は、公益法人における収益・費用の考え方を変更するものであり、会計実務への影響が大きいことから、中期的収支均衡（現行の収支相償）の判定など、実務上の取扱いについて引き続き十分な検討・整理を行い、公益法人に十分周知されることが重要です。</p>
<p><span style="text-decoration: underline;">ⅱ 経常活動区分・その他活動区分</span><br />
現行の正味財産増減計算書では、公益法人の通常の事業活動の結果を表示する一般正味財産増減の部は経常増減の部及び経常外増減の部に区分されている一方、指定正味財産増減の部は区分されていません。<br />
当該注記では、一般純資産の部と指定純資産の部を並列表示することにより、一般純資産の部だけでなく<span class="marker_yellow_hoso">指定純資産の部においても、経常活動及びその他活動に区分</span>しています。</p>
<p><span style="text-decoration: underline;">ⅲ ６号財産に区分されている果実</span><br />
公益法人が保有する財産から生じる果実のうち、公益認定法施行規則20第22条第３項第６号に基づいて<span class="marker_pink_hoso">６号財産</span>（交付者の定めた使途に充てるために保有している資金）に区分されている果実については、振替処理の場合と同様に使途制約の解除時期等が明確でない等の課題があり、公益目的事業で費消されずに残高が積み上がっていくことが懸念されます。</p>
<p>今回の会計基準の見直しに当たっては、公益法人会計基準注解（注６）の「寄付によって受け入れた資産」の範囲を厳格に捉えて、受け入れた資産は指定純資産となりますが、当該資産から生じた果実は、受け入れた資産そのものではないため、<span class="marker_yellow_hoso">指定純資産から除外することが妥当であると考えています</span>。</p>
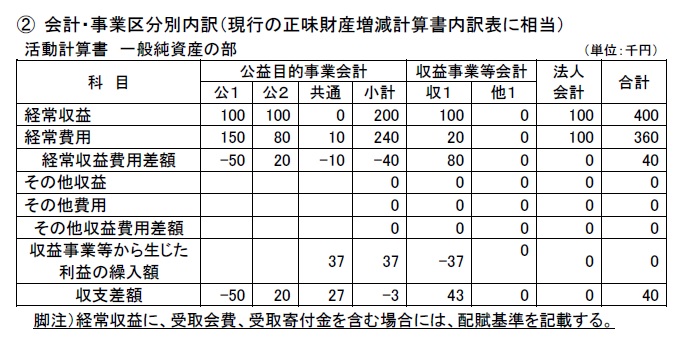
<h4>②一般純資産の会計・事業区分別内訳</h4>
<p>従来の正味財産増減計算書内訳表に代えて、活動計算書の会計・事業区分別内訳に関する注記を設けます。<br />
公益目的事業会計における中期的収支均衡を判定するための基礎となる数値を提供する役割を担うことも想定しています。</p>
<p>なお、受取会費や受取寄附金等の配賦の適切性確認のため、経常収益に受取会費等を含む場合には、脚注に配賦基準を記載することになります。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/d3d225768908fa4b41230da5d23957fd.jpg" /></p>
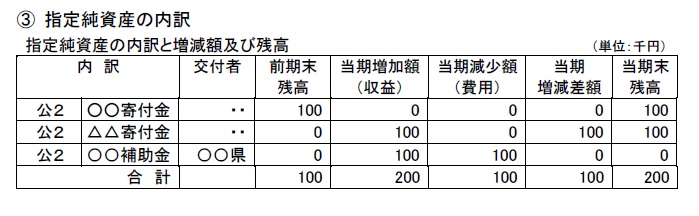
<h4>③指定純資産の内訳</h4>
<p>当該注記は、①の活動計算書の財源区分別内訳注記を補完するとともに、指定純資産に係る会計区分別内訳情報を提供し、②の一般純資産の会計・事業区分別内訳とともに改正法が要請する区分経理に対応する目的で記載されます。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/8542bf44701e6fed7f048497cf38db02.jpg" /></p>
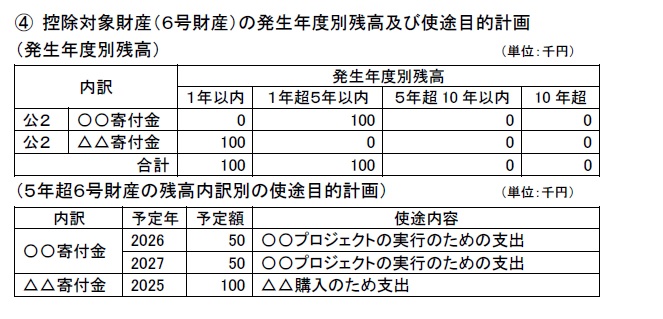
<h4>④控除対象財産（６号財産）の発生年度別残高及び使途目的計画</h4>
<p>控除対象財産の６号財産（寄附者等の定めた使途に充てるため保有している資金）については、「使途拘束財産」かつ「指定純資産」に該当し、寄附者等の意思を踏まえ適切な時期に費消されることが予定される財産であるという性格を踏まえた情報開示を行うこととし、その期末残高について、発生年度別に明細を示すことを想定しています。</p>
<p>また、５年を超えて保有している財産については、その使途目的・計画などを記載するようにして、費消予定を明確化することとしています。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/bea0f5ca930d41de3e2a280e0e57f0b1.jpg" /></p>
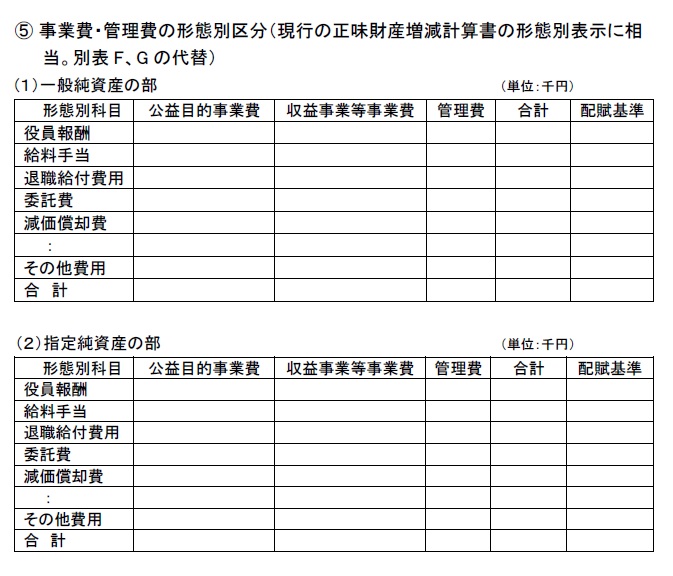
<h4>⑤事業費・管理費の形態別区分</h4>
<p>当該注記は、現行の正味財産増減計算書の形態別表示に相当するとともに、定期提出書類の別表F、Gを代替するものです。<br />
活動計算書における活動別費用を補足する情報であり、現行より記載する科目を集約し、公益法人の判断により特徴となる科目を記載することを想定していますが、共通費用の会計区分別配賦状況を明らかにする観点や、定期提出書類の審査上必要となる科目等の観点から引き続き検討が必要です。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/d2b389a743d0dc261f9736601c9a39df.jpg" /></p>
<h3>その他の注記（財務規律適合性に関する情報）</h3>
<p>財務規律適合性に関する以下の情報について、注記又は附属明細書における開示が行われます。</p>
<ul>
<li>中期的収支均衡に関する情報（定期提出書類の別表Aの代替）</li>
<li>公益充実資金に関する情報</li>
<li>公益目的事業比率に関する情報（定期提出書類の別表Bの代替）</li>
<li>使途不特定財産（現行の遊休財産）規制に関する情報（定期提出書類の別表Cの代替）</li>
<li>公益目的事業継続予備財産に関する情報</li>
</ul>
<p><span class="marker_pink_hoso">公益目的事業継続予備財産</span>とは、災害その他予見し難い事由が発生した場合においても、公益目的事業を継続的に行うために必要な限度において保有すべき公益目的事業財産をいいます。<br />
詳しくは内閣府令で規定される予定です。</p>
<p>また、「平成20年会計基準」における既存の以下の注記事項についての見直しや、平成27年度の研究会報告に基づく注記の追加を検討する必要があります。</p>
<ul>
<li>基本財産及び特定資産の増減額及びその残高（基本財産・特定資産の位置付け変更に伴う見直し）</li>
<li>基本財産及び特定資産の財源等の内訳（同上）</li>
<li>指定正味財産から一般正味財産への振替額の内訳（振替処理の廃止）</li>
<li>関連当事者との取引の内容（制度改革における透明性の向上の観点から見直し）</li>
</ul>
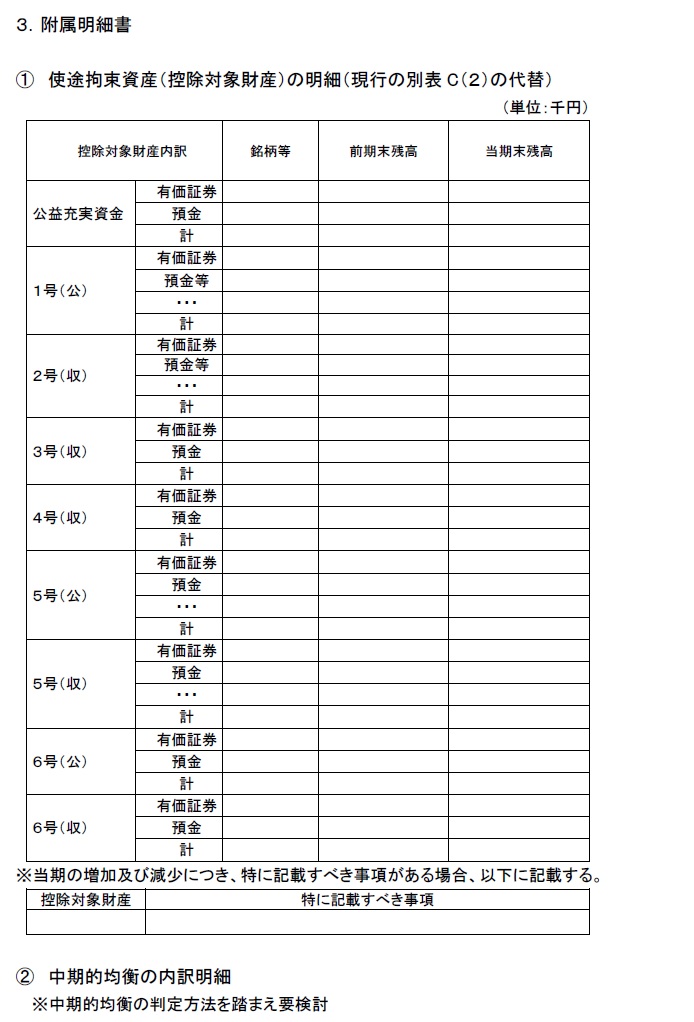
<h2>附属明細書</h2>
<p>附属明細書については、一般法人法施行規則第33条や公益法人会計基準第６に規定があります。<br />
財務諸表本表を補足する記載として、注記又は附属明細書が予定されていますが、注記については、財務諸表本表の数値を補完する役割を担い、附属明細書については、法令等の要請に基づく詳細な情報を示す役割を担うものと位置付けられます。<br />
<img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/cf347971b4b9910e2f8b411a1d0dbd30.jpg" /><br />
上記の附属明細書のイメージにおける記載事項は、注記として記載するべきか、引き続き検討される予定です。</p>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/public-accounting-standards2/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/public-accounting-standards2/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
		<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[公益法人会計基準が見直されると定期提出書類も変わる]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/public-accounting-standards1/" />
		<id>https://matsui-jicpa.net/?p=5020</id>
		<updated>2024-06-17T02:20:29Z</updated>
		<published>2024-06-17T02:20:29Z</published>
		<category scheme="https://matsui-jicpa.net" term="公益法人及び移行法人会計" />		<summary type="html"><![CDATA[公益法人の制度改革に伴って、公益法人会計基準も見直されます。見直しの究極の目的は「わかりやすい財務情報の開示」に他なりません。
令和6年度中に具体的な見直しの検討が進められます。
定期提出書類は、その記載内容を注記又は附属明細書に移すことにより、大幅に廃止・簡素化されます。]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/public-accounting-standards1/"><![CDATA[<p>2024年5月に『令和5年度　公益法人の会計に関する諸課題の検討状況について』が公表されました。財務諸表読者の「わかりやすさ」に重点を置いて、公益法人会計基準の見直しを検討しています。<br />
その内容を簡単明瞭にまとめました。スゥーと頭に入るはずです。</p>
<h2>公益法人会計基準の見直しの必要性及び意義</h2>
<p>今般の制度改革に伴い、公益法人会計基準（平成20年４月11日 内閣府公益認定等委員会。以下「平成20年会計基準」という。）を見直すことについては、以下のような必要性及び意義があります。</p>
<h3>財務規律の柔軟化・明確化に伴う情報開示への対応</h3>
<p>公益認定法の改正法（以下「改正法」という。）では、公益法人が自らの経営判断で資金を最大限効果的に活用できるよう、財務規律（<span class="marker_pink_hoso">収支相償原則</span>及び<span class="marker_pink_hoso">遊休財産規制</span>）が柔軟化・明確化さます。これに伴い、<span class="marker_yellow_hoso">公益法人は従来以上に、資金の管理や活用などの公益法人の財務状況について、利害関係者や国民に対する説明責任を果たさなければなりません</span>。<br />
このため、財務諸表における情報開示を充実していく必要があるのです。</p>
<p><span style="color: #0000ff;">財務規律の柔軟化・明確化に関しては、こちらを参照してください。</span></p>
<p><a href="https://matsui-jicpa.net/financial-discipline/" target="_blank" rel="noopener noreferrer" data-blogcard="1">公益法人制度改革！より柔軟・迅速な公益的活動のために～財務規律面から</a></p>
<h3>区分経理の実施を原則化</h3>
<p>公益法人の財務情報の透明性を向上させる観点から、「改正法」では、区分経理の実施が原則化されます。それによって、<span class="marker_yellow_hoso">公益目的事業、収益事業等及び法人運営の区分別に、公益法人の活動状況や財政状態が明らかなります</span>。</p>
<p>特に、これまで一部の公益法人に限られてきた貸借対照表の会計区分別情報の開示が原則となることで、各公益法人における<span class="marker_pink_hoso">公益目的事業財産</span>（公益目的事業のために使用・処分することが義務付けられている財産）の状況が可視化されるほか、この情報によって公益目的取得財産残額（以下「<span class="marker_pink_hoso">財産残額</span>」という。）を把握する方式に改められます。<br />
つまり、<span class="marker_yellow_hoso">不評だった定期提出書類における別表Hの作成が不要となります</span>。</p>
<h3>定期提出書類の簡素化</h3>
<p>区分経理が原則化され、財務諸表における情報開示が充実することに伴い、公益法人の行政庁に対する定期提出書類を、上記の<span class="marker_yellow_hoso">別表H以外も簡素化することが妥当</span>です。<br />
このため、会計基準の見直しと定期提出書類の見直しが一体的に検討される予定です。</p>
<h3>財務諸表全体をわかりやすい形に</h3>
<p>「平成16年会計基準」に、平成18年の公益法人制度改革関連三法による現行の公益法人制度に対応させる形で「平成20年会計基準」が策定され、現在の公益法人の会計実務における規範となっています。<br />
しかしながら「平成20年会計基準」には、公益法人特有の会計処理の考え方が含まれているため、一般の利害関係者にはわかりにくい状況です。</p>
<p>公益法人会計基準を見直す際には、単に新制度への対応を図るだけにとどまらず、従来の公益法人会計特有の考え方について整理し、わかりやすい財務諸表になるように全体が見直されます。</p>
<h2>公益法人会計基準の見直しの基本的な考え方</h2>
<p>公益法人会計基準の見直しの必要性及び意義を踏まえて、以下のような基本的な考え方のもとに見直しが実施されます。</p>
<h3>本表は簡素に、詳細情報は注記等で</h3>
<p>今般の制度改革に伴い、公益法人の財務諸表における情報開示の拡充が求められる一方で、多様な利害関係者にとって財務情報の開示がわかりやすい形に改められます。</p>
<p>「<span class="marker_yellow_hoso">貸借対照表、活動計算書等の財務諸表本表はできるだけ簡素でわかりやすいものとし、詳細情報（法令の要請に基づき開示すべき事項等）は注記及び附属明細書で開示する</span>」ということが、基本的は考え方です。</p>
<h3>公益法人会計特有の考え方の整理</h3>
<p>以下のような事項について、本表において表示するものと注記等において開示するものを区別して、整理を行います。</p>
<ul>
<li>指定正味財産と一般正味財産の区分（これを拡張した「使途拘束」の有無による区分の導入についての検討を含む）</li>
<li>貸借対照表における資産の区分（基本財産、特定資産の表示）</li>
<li>正味財産増減計算書の名称・記載事項（「活動計算書」への変更）</li>
<li>活動計算書における表示方法（財源区分別の表示、指定正味財産から一般正味財産への振替処理の取扱い、費用科目の分類など）</li>
<li>貸借対照表内訳表及び正味財産増減計算書内訳表の位置付け、表示方法</li>
<li>財産目録に記載すべき情報</li>
<li>公益認定法に基づく財務規律への適合性を判断するための情報の開示</li>
<li>公益法人の取引等における透明性の確保に関する情報の開示</li>
</ul>
<h3>制度改革の整合性確保</h3>
<p>新会計基準は、新たな公益法人制度と整合性が取れていなければなりません。<br />
改正法成立後に、内閣府公益法人行政担当室において、政令・内閣府令の改正や、公益認定等ガイドラインの見直しの検討を進めていくに当たり、会計の観点から考慮すべき事項については、「公益法人の会計に関する研究会」が意見を述べることになります。</p>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2024/06/36a616431dffa3ac3146a2df78a78f6b.jpg" /></p>
<h2>定期提出書類の見直し</h2>
<p>財務諸表における情報開示が充実することに伴い、<span class="marker_yellow_hoso">現行の定期提出書類における各種別表については、できる限り廃止・簡素化が行われます</span>。<br />
各種別表に代わる注記や附属明細書における財務規律適合性に関する情報と、各種別表の内容とが重複することがないような整理がなされます。</p>
<h3>公益目的取得財産残額の新たな把握方法</h3>
<p>今般の制度改革により、区分経理の実施が原則化され、貸借対照表の会計区分別内訳が作成されることから、別表Hを廃止し、認定取消し等の時点で直近の決算における公益目的事業会計の貸借対照表における純資産の額を基礎として算定する方式に改められます。<br />
この見直しを念頭に、「改正法」では、<span class="marker_pink_hoso">公益目的事業財産</span>及び「<span class="marker_pink_hoso">財産残額</span>」の定義が改められます。</p>
<p>「改正法」の成立後、公益目的事業財産及び「財産残額」に関する内閣府令等が発出される際には、会計上の観点からは、以下の点に留意しておいてください。</p>
<h4>公益目的事業財産の定義（改正後の公益認定法第18条第７号・第８号関係）</h4>
<p>公益目的事業会計の貸借対照表における純資産額を基礎として財産残額を把握するためには、公益目的事業財産と公益目的取得財産残額は等しいものとして再定義されます。</p>
<h4>公益目的事業会計における負債の取扱い（改正後の公益認定法第30条第２項第３号、第３項関係）</h4>
<p>「財産残額」を公益目的事業会計に係る貸借対照表の純資産額を基礎として算定することとする場合、同会計の負債額は基本的には控除されることとなります。<br />
従来の「財産残額」とは内容が異なるため、再定義が必要です。</p>
<h4>経過措置</h4>
<p>新制度施行後、区分経理の原則化についての経過措置により、公益目的事業会計に係る貸借対照表の純資産の額の算定や貸借対照表の会計区分別内訳（現行会計基準における貸借対照表内訳表を含む）の作成が猶予される間は、従前の別表Hにより財産残額を算定する方法を続ける経過措置が講じられます。</p>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/public-accounting-standards1/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/public-accounting-standards1/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
		<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[社会福祉法人指導監査でよくある指摘事例]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/guidance-audit/" />
		<id>https://matsui-jicpa.net/?p=4995</id>
		<updated>2024-03-04T01:41:10Z</updated>
		<published>2024-03-04T01:41:10Z</published>
		<category scheme="https://matsui-jicpa.net" term="社会福祉法人会計" />		<summary type="html"><![CDATA[指導監査に同行して感じるのですが、社会福祉法人の管理レベルは法人によってさまざまです。レベルが低いのは、管理部門の人手不足が原因の場合もありますし、会計基準等の理解不足、さらには理事長の運営姿勢が影響している場合もあります。原因はどうあれ、指摘を受けた後の対応が重要になります。]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/guidance-audit/"><![CDATA[<p>社会福祉法人の指導監査による指摘事例は、各所管庁によってまとられたものが、それぞれ公表されています。その中で「あるある」な事例をピックアップし、私の経験を交えて記事にしました。<br />
『他山の石』としてお読みください。</p>
<h2>経理規程に定める役職者が理事長から任命されていない</h2>
<p>法人における予算の執行及び資金等の管理に関しては、あらかじめ会計責任者等の運営管理責任者を定める等法人の管理運営に十分配慮した体制を確保しなければなりません。<br />
そのために経理規程において業務分担を定め、会計責任者、出納職員、契約担当者等の役職者を理事長が任命します。</p>
<p>それとともに会計責任者と出納職員との兼務を避けるなどの内部牽制に配慮した業務分担、自己点検を行う等、適正な会計事務処理に努めるべきです。</p>
<p>ある法人では、すべての拠点区分（場所を異にします）の出納職員が同一人物でした。<br />
以下のような事例もありました。</p>
<div class="box26">
<ul>
<li>統括会計責任者が理事長になっている</li>
<li>施設長が出納職員、固定資産管理責任者を兼務している</li>
<li>会計責任者、出納職員、固定資産管理責任者、契約担当者が同一である</li>
</ul>
</div>
<p>いずれの事例も内部牽制が働いていないため、適切ではありません。<br />
「マンパワーが不足しているので、そんなに多くの役職者を準備できない。」という声も聞きますが、そこは工夫次第でなんとかなるものです。</p>
<p><span class="marker_yellow_hoso">“一人のひとに任せてしまう”ことを避ける</span>のが、内部牽制のポイントです。</p>
<h2>計算関係書類等の様式が会計基準に即していない</h2>
<p>計算関係書類や附属明細書は、「社会福祉法人会計基準」、「社会福祉法人会計基準の制定に伴う会計処理等に関する運用上の取扱いについて」に記載されている様式によって作成されなければなりません。</p>
<p>特に、附属明細書は会計ソフトから自動作成されない場合が多いので、計算書類との整合性は慎重に確認してください。<br />
様式を独自にアレンジしている附属明細書を見たことがあります。<br />
恐らく、「社会福祉法人会計基準の制定に伴う会計処理等に関する運用上の取扱いについて」に記載されている様式を記載例程度に考えているのでしょう。</p>
<p><span class="marker_yellow_hoso">「計算書類との整合性」という場合に最も重要なことは、金額の整合性です</span>。<br />
計算書類と注記で金額が違うとか、計算書類と附属明細書で金額が違う、ということがないように十分注意してください。</p>
<h2>とりあえず法人本部拠点区分に計上する</h2>
<p>法人本部は法人内の管理業務をするところですから、<span class="marker_yellow_hoso">事業に関するものは法人本部には計上されません</span>。</p>
<p>例えば、以下のような科目を法人本部で計上していないでしょうか。</p>
<div class="box26">
<ul>
<li>経常経費寄附金収入（収益）<br />
（「寄附の目的が法人のために」となっていれば法人本部での計上は可）</li>
<li>設備資金借入金償還支出、支払利息支出（支払利息）及び設備資金借入金残高</li>
<li>施設整備積立金及び施設整備積立資産</li>
</ul>
</div>
<p>寄附は寄附を受け入れた施設で、借入金及び関連支出（費用）は借り入れた資金を使って事業をしている施設で、施設整備積立金は設備の導入を考えている施設で計上すべきものです。</p>
<p>計上すべき拠点区分を誤ると、拠点区分の計算書類が当該拠点区分の状況を正しく表さなくなってしまいます。</p>
<p><img class="alignnone size-full wp-image-3395" src="https://matsui-jicpa.net/wp-content/uploads/2024/03/fc874adbd86f852864a5dccef8a3bed3.jpg" alt="データのイメージ" width="1200" height="635" /></p>
<h2>内部取引消去が行われていない</h2>
<p><span class="marker_pink_hoso">内部取引</span>とは法人内部の取引のことであり、法人全体の計算書類上に表れるものではありません。別の言い方をすると、法人全体の観点で見たときには存在しない取引が内部取引です。<br />
そのために内部取引消去が行うわけです。<br />
しかしながら、内部取引消去ができていない事例をたびたび見かけます。</p>
<p>例えば、<span class="marker_yellow_hoso">A拠点区分がB拠点区分に資金を貸付た場合</span>を考えます（A、B拠点区分ともに社会福祉事業）。<br />
A拠点区分の貸借対照表では拠点区分間貸付金が、一方のB拠点区分の貸借対照表では拠点区分間借入金が計上されます。<br />
ところが拠点区分レベルの一つ上である事業区分レベルで見たときには、社会福祉事業の貸借対照表では拠点区分間貸付金・借入金とも計上されません。もちろん法人全体の貸借対照表でも同様です。<br />
それは内部取引消去が行われるからです。</p>
<p>例を具体的にして、もう一つ挙げます。<br />
<span class="marker_yellow_hoso">就労支援事業を営んでいるある拠点区分において製造した物品を他の拠点区分で給食として消費した場合</span>に、事業区分レベル及び法人全体レベルでは、就労支援事業収益（収入）と給食費（支出）は、内部取引として相殺消去されます。</p>
<p>&nbsp;</p>
<table style="width: 100%;" width="100%">
<tbody>
<tr>
<td style="text-align: center;" width="160"><span style="font-size: 18px;">内部取引のレベル</span></td>
<td style="text-align: center;" width="406"><span style="font-size: 18px;">内部取引消去の場所</span></td>
</tr>
<tr>
<td style="text-align: center;" width="160"><span style="font-size: 18px;">事業区分間</span></td>
<td width="406"><span style="font-size: 18px;">事業区分間取引により生じる内部取引高は、資金収支内訳表（第1号第2様式）及び事業活動内訳書（第2号第2様式）の内部取引消去欄において相殺消去します。</span></p>
<p><span style="font-size: 18px;">また、事業区分間における内部取引の残高は、貸借対照表内訳表（第3号第2様式）の内部取引消去欄において相殺消去します。</span></td>
</tr>
<tr>
<td style="text-align: center;" width="160"><span style="font-size: 18px;">拠点区分間</span></td>
<td width="406"><span style="font-size: 18px;">拠点区分間取引により生じる内部取引高は、事業区分資金収支内訳表（第1号第3様式）及び事業区分事業活動内訳書（第2号第3様式）の内部取引消去欄において相殺消去します。</span></p>
<p><span style="font-size: 18px;">また、拠点区分間における内部取引の残高は、事業区分貸借対照表内訳表（第3号第3様式）の内部取引消去欄において相殺消去します。</span></td>
</tr>
<tr>
<td style="text-align: center;" width="160"><span style="font-size: 18px;">サービス区分間</span></td>
<td width="406"><span style="font-size: 18px;">サービス区分間取引により生じる内部取引高は、拠点区分資金収支内訳表（別紙３⑩）及び拠点区分事業活動内訳書（別紙３⑪）の内部取引消去欄において相殺消去します。</span></td>
</tr>
</tbody>
</table>
<p>思うに、内部取引消去が行われない（できない）ということは、<span class="marker_yellow_hoso">内部取引がどのレベルで実施されているのか、その内部取引をどこで相殺消去すればいいのか</span>、正確に理解できていないからではないでしょうか。</p>
<h2>契約の手続きが経理規程に即していない</h2>
<p>経理規程において、<span class="marker_yellow_hoso">高額な契約は、金額基準により一般競争入札による</span>ことを定めているはずです。<br />
しかし随意契約の限度額を超えているにもかかわらず、競争入札が実施されていない場合があります。要注意です。</p>
<p><span class="marker_pink_hoso">随意契約</span>は契約方法の特例であり、「競争入札に付することが適当でないと認められる場合」にのみ行うことができます。そして、稟議書に“その具体的な理由”を明記しなければなりません。</p>
<p>参考までに、随意契約が認められる一般的な例を挙げておきます。</p>
<ol>
<li>売買、賃貸借、請負その他の契約でその予定価格が1,000万円を超えない場合</li>
<li>契約の性質又は目的が競争入札に適さない場合</li>
<li>緊急の必要により競争に付することができない場合</li>
<li>競争入札に付することが不利と認められる場合</li>
<li>時価に比して有利な価格等で契約を締結することができる見込みのある場合</li>
<li>競争入札に付し入札者がないとき、又は再度の入札に付し落札者がない場合</li>
<li>落札者が契約を締結しない場合</li>
</ol>
<p>随意契約にした場合の一般的な事務手続きは、以下のとおりです。<br />
〇仕様書の作成<br />
必要に応じて、仕様書を作成したうえで、見積を依頼します。仕様書作成に当たっては、物品買入等の場合は、品名、品質、形状、寸法卯を記入し、請負業務等の場合は、図面、明細書等で内容をできるだけ明確に記入し、納入（履行）期限についても十分な期間を設定します。</p>
<p>〇見積比較の実施<br />
価格妥当性を判断するため、原則として3社以上から見積を徴収します。特に、随意契約の実施理由を、「① 売買、賃貸借、請負その他の契約でその予定価格が1,000万円を超えない場合」としたときは、下表のように複数の見積徴収が必要です。</p>
<p>【見積を徴収する社数】</p>
<table style="width: 100%;">
<tbody>
<tr>
<td style="text-align: center;" width="226">契約金額</td>
<td style="text-align: center;" width="227">物品買入・印刷・請負業務等</td>
</tr>
<tr>
<td style="text-align: center;" width="226">一定額超～1,000万円以下</td>
<td style="text-align: center;" width="227">3社以上</td>
</tr>
<tr>
<td style="text-align: center;" width="226">10万円以上～一定額以下</td>
<td style="text-align: center;" width="227">2社以上</td>
</tr>
<tr>
<td style="text-align: center;" width="226">10万円未満</td>
<td style="text-align: center;" width="227">1社以上</td>
</tr>
</tbody>
</table>
<p>【一定額とは】</p>
<table style="width: 100%;">
<tbody>
<tr>
<td style="text-align: center;" width="226">契約の種類</td>
<td style="text-align: center;" width="227">金額</td>
</tr>
<tr>
<td style="text-align: center;" width="226">1　工事又は製造の請負</td>
<td style="text-align: center;" width="227">250万円</td>
</tr>
<tr>
<td style="text-align: center;" width="226">2　食料品・物品の買入れ</td>
<td style="text-align: center;" width="227">160万円</td>
</tr>
<tr>
<td style="text-align: center;" width="226">3　前各号に掲げるもの以外</td>
<td style="text-align: center;" width="227">100万円</td>
</tr>
</tbody>
</table>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/guidance-audit/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/guidance-audit/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
		<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[改正された暦年課税制度と相続時精算課税制度]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/inheritance-tax/" />
		<id>https://matsui-jicpa.net/?p=4973</id>
		<updated>2024-02-14T00:58:17Z</updated>
		<published>2024-02-14T00:58:17Z</published>
		<category scheme="https://matsui-jicpa.net" term="会計 税務" />		<summary type="html"><![CDATA[贈与税の暦年課税と相続時精算課税は、いずれも改正されました。一概にどちらが有利ということはできません。総合的に検討し、どちらを選択するのがオトクになるか判断してください。そのための判断材料をお示しします。]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/inheritance-tax/"><![CDATA[<p>令和5年度税制改正により贈与税の暦年課税と相続時精算課税の見直しが行われ、令和6年1月1日以後に贈与により取得する財産に係る贈与税又は相続税の制度が変更されています。</p>
<h2>今回の改正の目的</h2>
<p>財務省は次のように解説しています。</p>
<ol>
<li>生前贈与でも相続でも、最終的な税負担を一定にする税制を構築すること</li>
<li>生前贈与による若年層への資産移転を促進すること</li>
</ol>
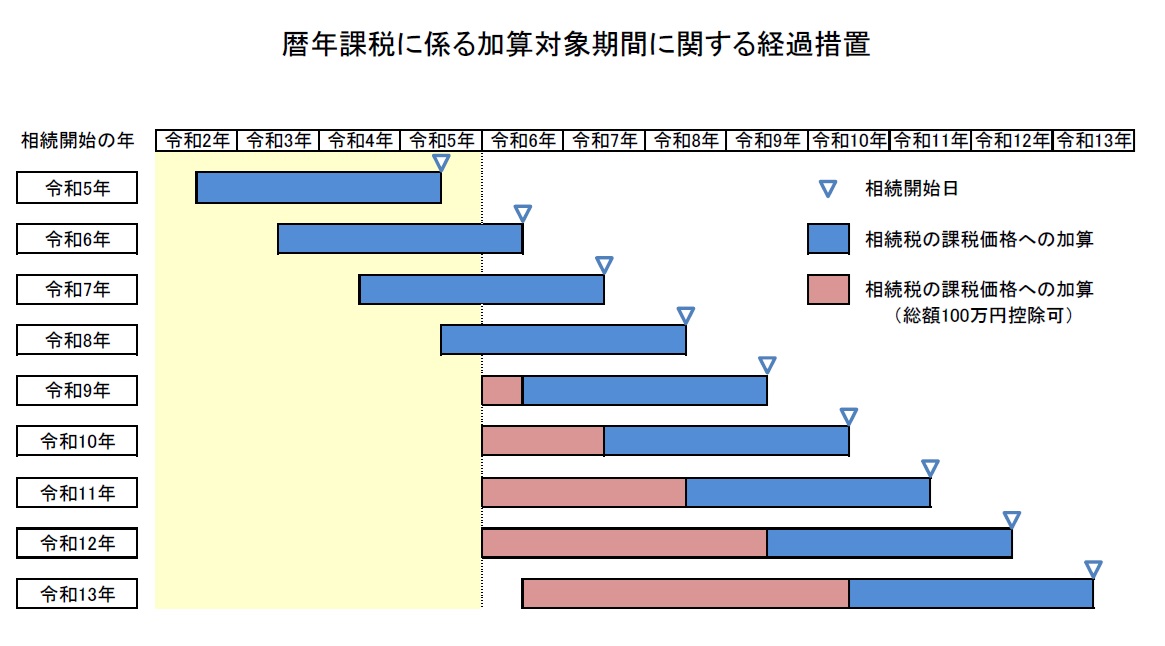
<p>財産を分割して贈与を繰り返す方法により暦年課税を選択した場合には、贈与税の計算上、相続税よりも低い税率を適用することができます。それを抑制するために、<span class="marker_yellow_hoso">贈与を受けた財産を相続財産に加算（生前贈与加算）する期間が相続開始前3年間から7年間に延長</span>されました。<br />
また、生前贈与と相続とで税負担が一定となる相続時精算課税においては、その利用件数の向上のために、<span class="marker_yellow_hoso">暦年課税とは別に基礎控除</span>が設けられました。</p>
<h2>暦年課税に係る生前贈与加算の期間が相続開始前7年間に延長されるタイミング</h2>
<p>被相続人から相続又は遺贈により財産を取得した人が、その被相続人から相続開始前7年以内に贈与を受けた財産がある場合には、原則、その贈与により取得した財産の価額（贈与時の時価）が、被相続人に係る相続税の課税価格の計算上加算されます。</p>
<p>令和13年1月1日後に開始した相続から適用されますが、経過措置が設けられています。<br />
以下の図で確認してください。</p>
<p><img class="alignnone size-full wp-image-3395" src="https://matsui-jicpa.net/wp-content/uploads/2024/02/2c8c07e8835a6ac3d4de1bcd6ca6e581-1.jpg" alt="データのイメージ" width="1200" height="635" /></p>
<h2>相続時精算課税に係る基礎控除の創設</h2>
<h3>基礎控除額</h3>
<p>令和5年税制改正により、相続税法第21条の11の2が追加され、相続時精算課税に係る贈与税の基礎控除の規定が設けられました。</p>
<p>同上第1項では「贈与税の課税価格から60万円を控除する」と規定されています。<br />
ここで終わらないでください。<br />
さらに租税特別措置法第70条の3の2第1項において、<br />
「同法（相続税法）第21条の11の2第1項の規定にかかわらず、贈与税の課税価格から<span class="marker_yellow_hoso">110万円</span>を控除する」と規定されています。</p>
<h3>暦年課税の基礎控除との違い</h3>
<p>相続時精算課税の場合、基礎控除額以下の価額の財産の贈与は、贈与税及び相続税はかかりません。</p>
<p>一方、暦年課税の場合は、被相続人から生前に暦年課税に係る贈与によって取得した財産のうち相続開始前7年以内に贈与されたものは、基礎控除額110万円以下の贈与財産も含めて相続財産になります。<br />
贈与税の課税の有無は関係ありません。</p>
<p>したがって、<span class="marker_yellow_hoso">毎年110万円以下の贈与を継続して行う場合には、相続時精算課税を選択することが有利</span>です。</p>
<p>なお、相続時精算課税に係る基礎控除の適用を受けるためには、贈与を受けた年の翌年の2月1日から3月15日の間に一定の書類を添付した贈与税申告書を提出しておかなければなりません。</p>
<h2>相続時精算課税に係る土地又は建物の価額の特例</h2>
<p>相続時精算課税適用者が、特定贈与者から贈与により取得した土地又は建物について、その贈与の日からその特定贈与者の死亡に係る相続税申告書の提出期限までの間（ただし、令和6年1月1日以後）に、災害によって<span class="marker_pink_hoso">一定の損害</span>を受けた場合（その者がその土地又は建物を贈与日から災害発生日まで引き続き所有していた場合に限られる。）には、<span class="marker_yellow_hoso">その相続税の課税価格への加算の基礎となるその土地又は建物の価額は、その贈与の時における価額から、その災害による被災価額を控除した残額とする</span>ことができます。</p>
<p>一定の被害とは、その土地の贈与時の価額又はその建物の<span class="marker_pink_hoso">想定価額</span>のうちに、その土地又は建物の<span class="marker_pink_hoso">被災価額</span>の占める割合が10％以上となる被害をいいます。</p>
<p>この場合の想定価額とは、その建物の災害発生日における一定の三色により求めた価額をいいます。<br />
また、被災価額とは、被害額から保険金などにより補填される金額を差し引いた金額をいい、その土地の贈与時の価額又は建物の想定価額を限度とします。</p>
<h3>災害に関する他の措置との関係</h3>
<p>災害減免法（災害被害者に対する租税の減免、徴収猶予等に関する法律）により、贈与税の軽減等の適用を受けようとする場合又は受けた場合には、この特例は適用できません。</p>
<h3>贈与を受けた財産が株式の場合</h3>
<p>災害（自然災害だけではなく、火災、鉱害、火薬類の爆発、その他の人為による異常な災害や、害虫、害獣その他の生物による異常な災害を含みます。）による被害が起これば、所有する株式の価値は下がります。</p>
<p>しかし、相続時精算課税に係る土地又は建物の価額の特例の対象となる財産は、土地及び建物に限定されています。<br />
したがって、株式について、この特例を適用することはできません。</p>
<h3>暦年課税による贈与税の申告をした場合</h3>
<p>父親からアパートを贈与されたとします。贈与時に暦年課税によって申告した後、そのアパートが入居者の失火により焼失しました。さらにその後、父が亡くなり相続税の申告を準備している段階の話です。</p>
<p>残念ながら、この特例は相続時精算課税を適用した場合を前提にしているので、暦年課税による贈与税の申告に係る土地及び建物が被災した場合には適用されません。<br />
つまり、焼失したアパートに関して、贈与時の価額を相続税の課税価格に加算しなければならないのです。</p>
<h2>暦年課税制度と相続時精算課税制度との基本比較</h2>
<p>以下の図にまとめました。</p>
<table style="width: 100%;">
<tbody>
<tr>
<td style="text-align: center;" width="113">項目</td>
<td style="text-align: center;" width="227">暦年課税制度</td>
<td style="text-align: center;" width="226">相続時精算課税制度</td>
</tr>
<tr>
<td width="113">受贈者</td>
<td width="227">制限なし</td>
<td width="226">その年の1月1日に18歳以上の直系卑属（子又は孫）</td>
</tr>
<tr>
<td width="113">贈与者</td>
<td width="227">制限なし</td>
<td width="226">その年の1月1日に60歳以上の直系尊属（父母、祖父母）</td>
</tr>
<tr>
<td width="113">控除額</td>
<td width="227">基礎控除  　110万円</td>
<td width="226">基礎控除　  110万円</p>
<p>特別控除　2,500万円</td>
</tr>
<tr>
<td width="113">税率</td>
<td width="227">累進税率（10％～55％）</p>
<p>ただし、18歳以上の者が直系尊属から贈与を受けた場合には特例税率の適用あり</td>
<td width="226">定率　　　　 20％</td>
</tr>
<tr>
<td width="113">選択手続き</td>
<td width="227">不要</td>
<td width="226">「相続時精算課税の選択届出書」を期限内に提出</td>
</tr>
</tbody>
</table>
<p><span class="marker_yellow_hoso">相続時精算課税制度は一旦選択すると撤回することができません</span>。<br />
将来の税制改正により、相続時精算課税が当初よりも不利な制度に変更された場合であっても、暦年課税に戻ることはできません。<br />
注意が必要です。</p>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/inheritance-tax/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/inheritance-tax/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
		<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[公益法人制度改革！より柔軟・迅速な公益的活動のために～行政手続き面から]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/administrative-procedure/" />
		<id>https://matsui-jicpa.net/?p=4950</id>
		<updated>2023-08-19T04:42:45Z</updated>
		<published>2023-08-19T04:42:45Z</published>
		<category scheme="https://matsui-jicpa.net" term="公益法人及び移行法人会計" />		<summary type="html"><![CDATA[公益法人制度が変わります。
公益法人が、法人自らの経営戦略に沿って、社会的課題の変化等に柔軟・迅速に対応し、継続的・発展的に公益的活動の活性化に取り組んでいくことができるよう、法人の財務規律及び公益認定の行政手続きが見直されます。今回は行政手続きについて取り上げます。
]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/administrative-procedure/"><![CDATA[<p>2023年6月に『有識者会議最終報告』が公表されました。<br />
その一部をご紹介します。<br />
今後、『有識者会議最終報告』に基づいて2024年に改正法案が国会に提出され、2025年度を目途に新公益法人制度が施行される予定です。</p>
<h2>柔軟・迅速な事業展開のための行政手続の簡素化・合理化</h2>
<p>公益法人が、多様で変化の激しい社会のニーズに柔軟かつ、きめ細やかに対応して公益目的事業を展開していくためには、必要に応じ柔軟・迅速に事業の改編や組織の再編を行っていくことが求められます。</p>
<p>公益法人制度の適正な運用を確保しつつ、これらの柔軟・迅速な事業展開のニーズに対応していくため、公益認定・変更認定や合併等に関する行政手続を簡素化・合理化した上で明確化することが予定されています。</p>
<h3>公益認定・変更認定手続の柔軟化・迅速化</h3>
<p><span class="marker_pink_hoso">公益認定・変更認定手続</span>については、公益法人が事業内容等を変更する場合、改めて行政庁の「認定」が必要とされます。</p>
<p>また、認定を受けるための審査の過程においてガイドライン等で明記されていない書類を求められることによって、法人に必要以上の負担をかけるとともに、審査期間の長期化を招いています。</p>
<p>『有識者会議最終報告』では、以下のように呼称も含め抜本的に見直します。</p>
<div class="box10">
<p><b>イ 変更認定事項の届出化</b><br />
〇変更認定に係る行政手続については、<span class="marker_yellow_hoso">「事業の公益性（不特定かつ多数の者の利益の増進への寄与）に実質的に大きな影響を与えない変更」であって、かつ、「当該変更後に不適切な事態が発生した場合には事後の監督手段で是正しうると想定されるもの」は、届出事項とする方向で検討する</span>。【法律・内閣府令】<br />
（届出化の方向で検討する事項の例）<br />
・公益目的事業の再編・統合(事業内容の実質的な変更を伴わないもの)、縮小・廃止など、新たな公益性の判断を要しない変更<br />
・収益事業等の内容の変更<br />
〇<span class="marker_yellow_hoso">認定事項と届出事項の具体的な基準を明確化する</span>。明確化に当たっては、事業目的の公益性、受益の機会、事業の質、公正性等への影響の観点から、判断の基礎となる考え方を明らかにするとともに、具体的な事例を踏まえた類型を整理し、法人が外形的に判断できるような基準とする方向で検討する。【ガイドライン】</p>
<p><b>ロ運用面での審査の迅速化</b><br />
〇認定等審査の迅速化、透明性・予見可能性向上のため、認定等審査に当たり申請者に対して求める書類を簡素化・合理化し、明確化する。【内閣府令・ガイドライン】<br />
〇 認定等に関する行政の判断のぶれやばらつきを極力なくす観点から、上記イで明確化された基準等について、国・都道府県の関係職員への研修を強化する。<br />
〇行政庁において認定等に係る審査に要した期間の状況を公表し、短縮を図る。</p>
</div>
<p><img class="alignnone size-full wp-image-3395" src="https://matsui-jicpa.net/wp-content/uploads/2023/08/480f204b55007f34e590bc2ac070e5b2.jpg" alt="データのイメージ" width="1200" height="635" /></p>
<h3>合併手続等の柔軟化・迅速化</h3>
<p>公益法人の合併に係る行政手続は、現状、おおむね標準処理期間内で処理されているものの、合併の形式（吸収合併・新設合併）・主体（存続法人・消滅法人・新設法人）・法人形態（公益法人、移行法人、一般社団・財団法人）によって手続が異なり、必要な段取り・手続が分かりにくいとの声があります。</p>
<p>『有識者会議最終報告』では、以下のように見直します。</p>
<div class="box10">
<p><b>イ合併手続の見直しと透明性の向上</b><br />
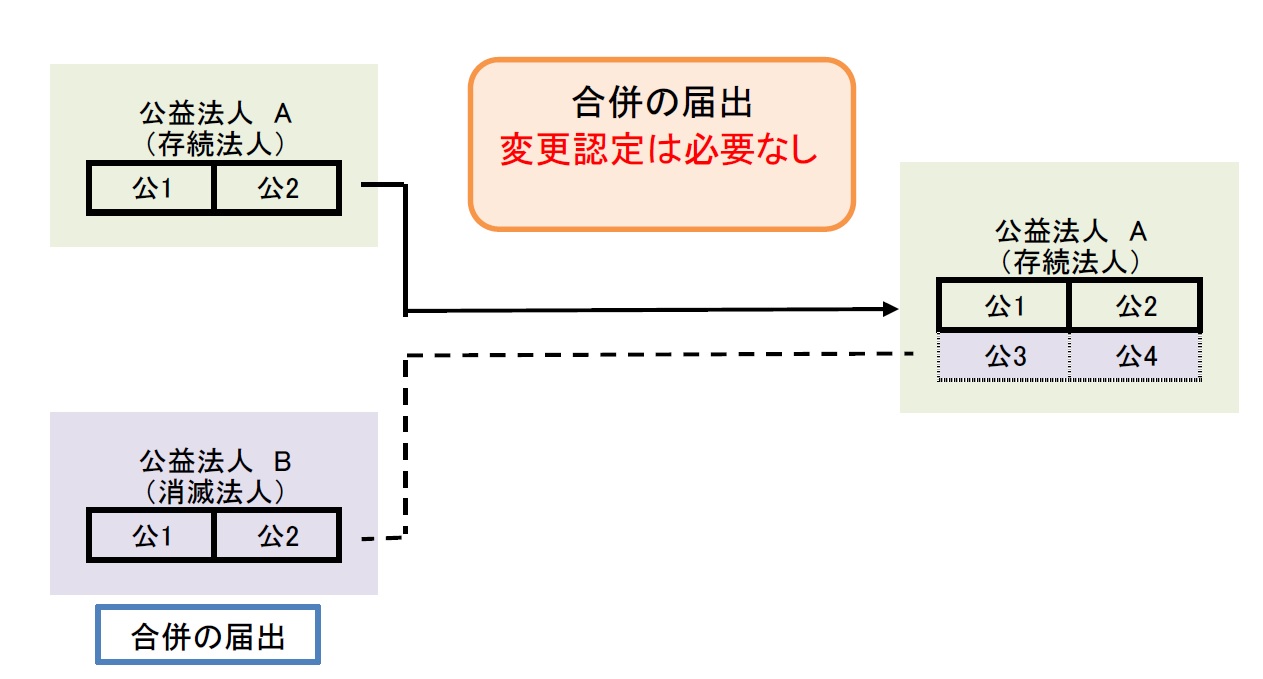
〇<span class="marker_yellow_hoso">吸収合併に係る行政手続については、消滅法人が実施していた事業を変更なく引継ぐ場合等について、変更認定手続の考え方に沿って、届出化を検討する</span>。【内閣府令】<br />
〇新設合併に係る行政手続については、地位の承継認可手続に関する審査のメリハリ付け、必要書類の明確化・合理化等による迅速化を検討する。【ガイドライン】<br />
〇新法制に基づき合併手続のマニュアル化・周知を図る。</p>
<p><b>ロ法人による自発的な認定取消しの取扱い</b><br />
法人の経営判断による公益法人、一般社団・財団法人間の転換容易化の観点から、認定取消し後、<span class="marker_yellow_hoso">５年間は再認定を受けることができないとする欠格事由について、自発的な申請に基づく取消しの場合を除外することを検討する</span>。【法律】</p>
</div>
<p><img src="https://matsui-jicpa.net/wp-content/uploads/2023/08/2ccd7d643b51a1ed6f2a8f01575f41ce.jpg" /></p>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/administrative-procedure/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/administrative-procedure/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
		<entry>
		<author>
			<name>matsui</name>
					</author>
		<title type="html"><![CDATA[公益法人制度改革！より柔軟・迅速な公益的活動のために～財務規律面から]]></title>
		<link rel="alternate" type="text/html" href="https://matsui-jicpa.net/financial-discipline/" />
		<id>https://matsui-jicpa.net/?p=4926</id>
		<updated>2023-08-10T00:35:21Z</updated>
		<published>2023-08-10T00:35:21Z</published>
		<category scheme="https://matsui-jicpa.net" term="公益法人及び移行法人会計" />		<summary type="html"><![CDATA[公益法人制度が変わります。
公益法人が、法人自らの経営戦略に沿って、社会的課題の変化等に柔軟・迅速に対応し、継続的・発展的に公益的活動の活性化に取り組んでいくことができるよう、法人の財務規律及び公益認定の行政手続きが見直されます。今回は財務規律について取り上げます。]]></summary>
				<content type="html" xml:base="https://matsui-jicpa.net/financial-discipline/"><![CDATA[<p>2023年6月に『有識者会議最終報告』が公表されました。<br />
その一部をご紹介します。<br />
今後、『有識者会議最終報告』に基づいて2024年に改正法案が国会に提出され、2025年度を目途に新公益法人制度が施行される予定です。</p>
<h2>資金のより効果的な活用のための財務規律の柔軟化・迅速化</h2>
<p>公益法人が保有する公益に活用されるべき資金については、過大に蓄積・滞留することなく、公益目的事業の実施のためにできる限り効果的に活用されることが重要です。</p>
<p>こうした趣旨で設けられている公益法人の財務規律について、法人の実情や環境変化に応じ、自らの経営判断と説明責任において資金を最大限効果的に活用できるよう、規律内容が柔軟化・明確化されます。</p>
<h3>中期的な収支均衡の確保</h3>
<p>「<span class="marker_pink_hoso">収支相償原則</span>」は、一般的に「単年度の収支赤字を強いるものである」と理解されています。<br />
しかしその本質は、公益目的事業の収入と適正な費用を透明化し比較することで、収入超が恒常化しない収支構造であることを制度上確保し、公益目的事業に充てられるべき財源の最大限の活用を促す規律です。</p>
<p>『有識者会議最終報告』では、以下のように呼称も含め抜本的に見直すことを指摘しています。</p>
<div class="box10">
<b>イ 「<span class="marker_pink_hoso">中期的な収支均衡</span>」</b><br />
〇「公益目的事業の実施に要する適正な費用を償う額を超える収入を得てはならない」とされている現行の規定を、公益目的事業の収入と適正な費用について中期的に均衡を図る趣旨が明確となるよう見直す。【法律】<br />
〇<span class="marker_yellow_hoso">「中期的な収支均衡」の判定は、公益目的事業全体について、過去に発生した「赤字」も通算した収支差額に着目して行う</span>。その際、<span class="marker_yellow_hoso">ロの「公益充実資金（仮称）」の積立ては費用とみなす</span>。その上でなお「黒字」が生じる場合は、中期的に均衡状態を回復するものとする。【内閣府令・ガイドライン】<br />
・法人が設定し認定を受けている「公１」・「公２」等の事業ごとの収支については、法人の損益計算書（内訳表）により情報開示する（構造的に収入が費用を上回る（黒字）事業がある場合は、行政庁において当該事業の公益性の確認等を行う。）。<br />
・収支均衡の判定及び均衡状態を回復する際の「中期的」は、５年間とする。<br />
<b>ロ 「<span class="marker_pink_hoso">公益充実資金</span>（仮称）」の創設</b><br />
〇将来の公益目的事業の発展・拡充を積極的に肯定する観点から、「公益充実資金（仮称）」を創設する。当該資金の積立ては「中期的な収支均衡」の判定において費用とみなす。【法律】<br />
〇「公益充実資金（仮称）」は、公益目的事業に係る従来の「特定費用準備資金」及び「資産取得資金」を包括する資金とし、法人の実情や環境変化に応じた柔軟な資金管理が可能となるよう、以下のような設定も可能とする。資金の積立て及び使用・取崩しの状況は、法人において情報開示することとする。【内閣府令・ガイドライン・会計基準】<br />
・細かな事業単位ではなく大括りな設定（「公１」・「公２」等の事業単位を横断する使途の設定も可）<br />
・いまだ認定されていない将来の新規事業のための資金の積立て<br />
〇「指定正味財産」の「指定」における使途制約範囲の緩和<br />
「指定正味財産」に繰入れられる寄附金の使途について、最大で「法人の公益目的事業全体」とする指定も可能とし、寄附者の意思確認を容易化する。【ガイドライン・会計基準】</p>
</div>
<p>最大の変更点は、過去の赤字を考慮することにあります。</p>
<p>従来であれば、当年度に公益目的事業会計の当期経常増減額が50の黒字になった場合、次年度以降の赤字（次年度△15、次々年度△20）と対応させます。<br />
その結果、<span class="marker_yellow_hoso">収支相償上の剰余金は次々年度末において15（＝50-15-20）の残っている</span>と計算します。</p>
<p>ところが改正案では、過去の赤字（前年度△18、前々年度△12）を含めて対応させることが可能となります。<br />
その結果、<span class="marker_yellow_hoso">収支相償上の剰余金は次々年度には解消している</span>（△18+△12+50-15-20＝△15）と計算します。</p>
<p><img class="alignnone size-full wp-image-3395" src="https://matsui-jicpa.net/wp-content/uploads/2023/08/38a7fe31cd3c35bdfec005534243ab64.jpg" alt="データのイメージ" width="1200" height="635" /></p>
<h3>遊休財産（使途不特定財産）の適正管理</h3>
<p><span class="marker_pink_hoso">遊休財産規制</span>は、公益法人が、社会経済情勢の変化等に対応しつつ、安定した法人運営を継続するため、法人にとって一定程度自由に使用・処分できる財産を確保しつつ、公益目的事業の実施とは関係なく財産が法人内部に過大に蓄積されること（死蔵）を避けるための規律です。</p>
<p>しかしながら、安定した法人運営の継続や不測の事態に備えるために必要な財産は、法人の事業内容や規模等によって異なり、公益目的事業費１年相当分という上限を超えた保有が必要な場合もあり得ます。<br />
また、新型コロナウイルス感染症等の突発的な理由により、例年並みの事業を実施できなかった場合には、保有の認められる上限額が急激に変動することや、上限額となる当該事業年度の事業費が事業年度末まで確定しないことなど、変化の激しい時代において、法人にとって予見可能性が低い枠組みとなっています。</p>
<p>『有識者会議最終報告』では、以下のように見直します。</p>
<div class="box10">
<b>イ「上限」（公益目的事業費１年相当分）超過の取扱い</b><br />
〇遊休財産（使途不特定財産）が合理的な理由により上限額を超過した場合、法人自ら、<span class="marker_yellow_hoso">「超過した理由」及び「超過額を将来の公益目的事業に使用する旨」を行政庁の定める様式に記載し、開示することで明らかにする</span>。【法律・内閣府令】<br />
〇貸借対照表の内訳表により財務状況を透明化し、超過額が公益目的事業のために使用されることを明確化する。【ガイドライン・会計基準】<br />
〇翌事業年度以降も上限額を超過している状態が継続している場合、そのことに引き続き合理的な理由があるか、また超過額の公益目的事業への使用状況等をフォローアップする。【ガイドライン】<br />
<b>ロ「上限」額の算定方法について、予見可能性の向上、短期変動の緩和</b><br />
上限額の基準となる１年相当分の公益目的事業費について、現行の「当該事業年度の公益目的事業費」から、「<span class="marker_pink_hoso">前事業年度までの５年間の公益目的事業費の平均額</span>」に改める。なお、法人の公益目的事業の規模を表す指標として直近の公益目的事業費がより適切である等の場合は、法人においてその理由を明示した上で、「当該事業年度の公益目的事業費」又は「前事業年度の公益目的事業費」を選択することも可能とする。【法律・内閣府令】</p>
</div>
]]></content>
						<link rel="replies" type="text/html" href="https://matsui-jicpa.net/financial-discipline/#comments" thr:count="0"/>
		<link rel="replies" type="application/atom+xml" href="https://matsui-jicpa.net/financial-discipline/feed/atom/" thr:count="0"/>
		<thr:total>0</thr:total>
			</entry>
	</feed>