棚卸法的に貸借対照表の会計区分別内訳を作成する方法の解説
貸借対照表の会計区分別内訳を作成することは面倒な作業です。
多くの場合、今まで継続記録法で区分経理を行っていなかったでしょう。その場合には、法人全体の貸借対照表の残高を所与として各会計区分に分解しなければなりません。その方法を「棚卸法的」と呼んでいます。
しかもこの作業は、継続記録を行っていないので毎年度実施することになります。
適切に行えるよう、よく理解してください。
作成手順
各会計区分について、以下のように手順を進めます。
貸借対照表会計区分別内訳の作成方法
1 指定純資産、一般純資産につき、貸借対照表と活動計算書との一致
2 基本財産、特定資産、その他固定資産の一部及び純資産充当額の金額を決定
3 現金預金以外の流動資産、流動負債等の金額を決定
4 引当金や減価償却資産等の共用資産、共用負債の金額を決定
5 負債合計、負債及び純資産合計の期末残高を決定
6 資産合計の期末残高を決定
7 現金預金の残高を決定
8 現金預金残高の調整
合計残高試算表の確定
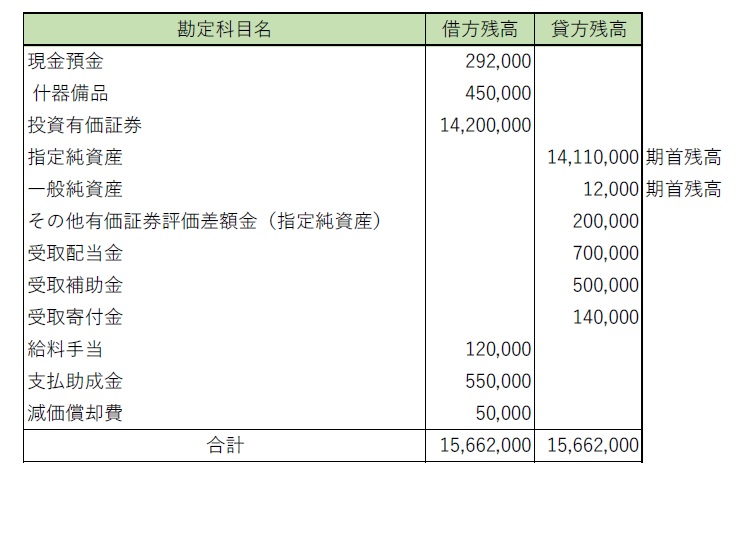
従来どおり決算整理仕訳を行い、合計残高試算表を確定させてください。
以下のように確定できたとします。
活動計算書の財源別・会計区分別内訳の作成
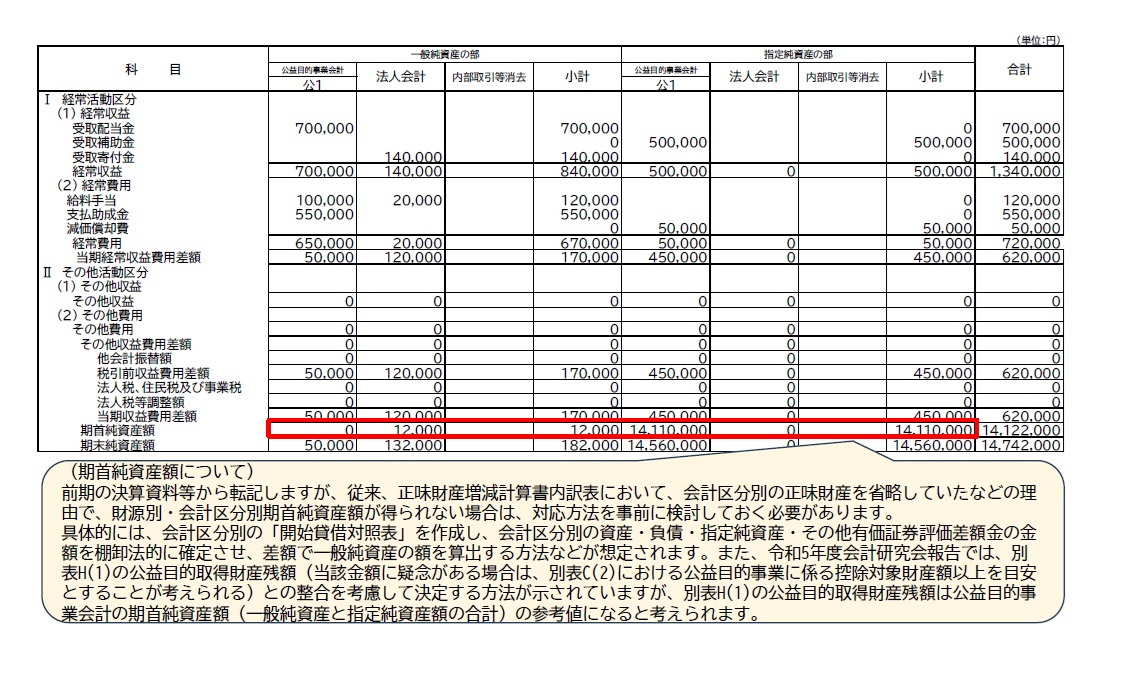
次に、活動計算書の財源別(一般純資産・指定純資産の別)、会計区分別の内訳を作成します。「合計欄」は当然ながら、合計残高試算表の収益・費用科目の金額に一致します。
収益・費用の各会計区分への配分は、各取引の内容を個別に確認して、公益認定等ガイドライン等の規定を参照して行います。例えば、受取配当金700,000円(一般純資産)は公益目的事業に係わるものなので、そのように配分します。
従来、正味財産増減計算書内訳表において会計区分別の正味財産額の記載を省略していた場合には、財源別・会計区分別期首純資産額は確定できません。
その場合には、会計区分別の「開始貸借対照表」を作成してみてください。
会計区分別に資産、負債、指定純資産、その他有価証券評価差額金の金額はわかりますから、差額として一般純資産の金額が求められます。
また、別表H(1)の「公益目的取得財産残額」の金額は、公益目的事業会計の期首純資産額(一般純資産と指定純資産の合計額)の参考値になります。
貸借対照表の会計区分別内訳の作成①
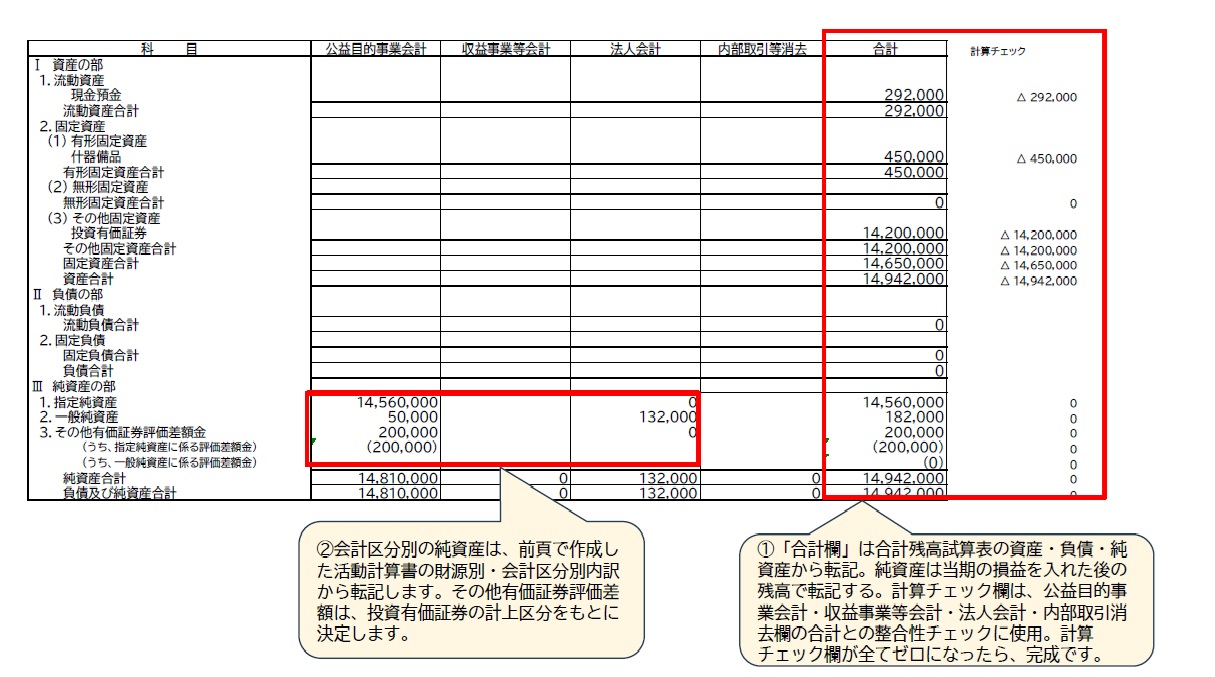
まず、「合計」欄に合計残高試算表の金額を転記します。
次に、「活動計算書の財源別・会計区分別内訳」から純資産残高を転記します。
その他の有価証券評価差額金は、活動計算書には表れていません。ここは注意してください。
貸借対照表の会計区分別内訳の作成②
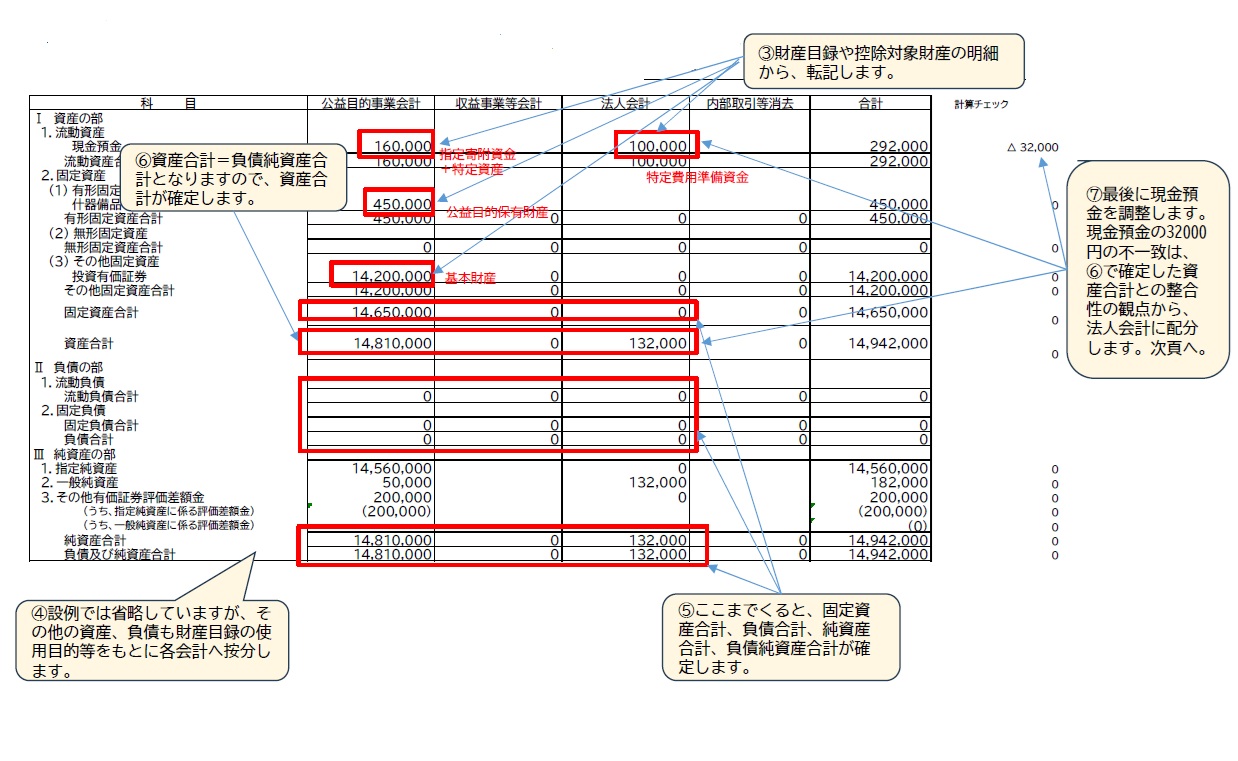
財産目録、控除対象財産の明細、その他の補助簿等を使い、資産・負債を配分します。
負債及び純資産合計、資産合計の順に残高を確定させます。
貸借対照表の会計区分別内訳の作成③
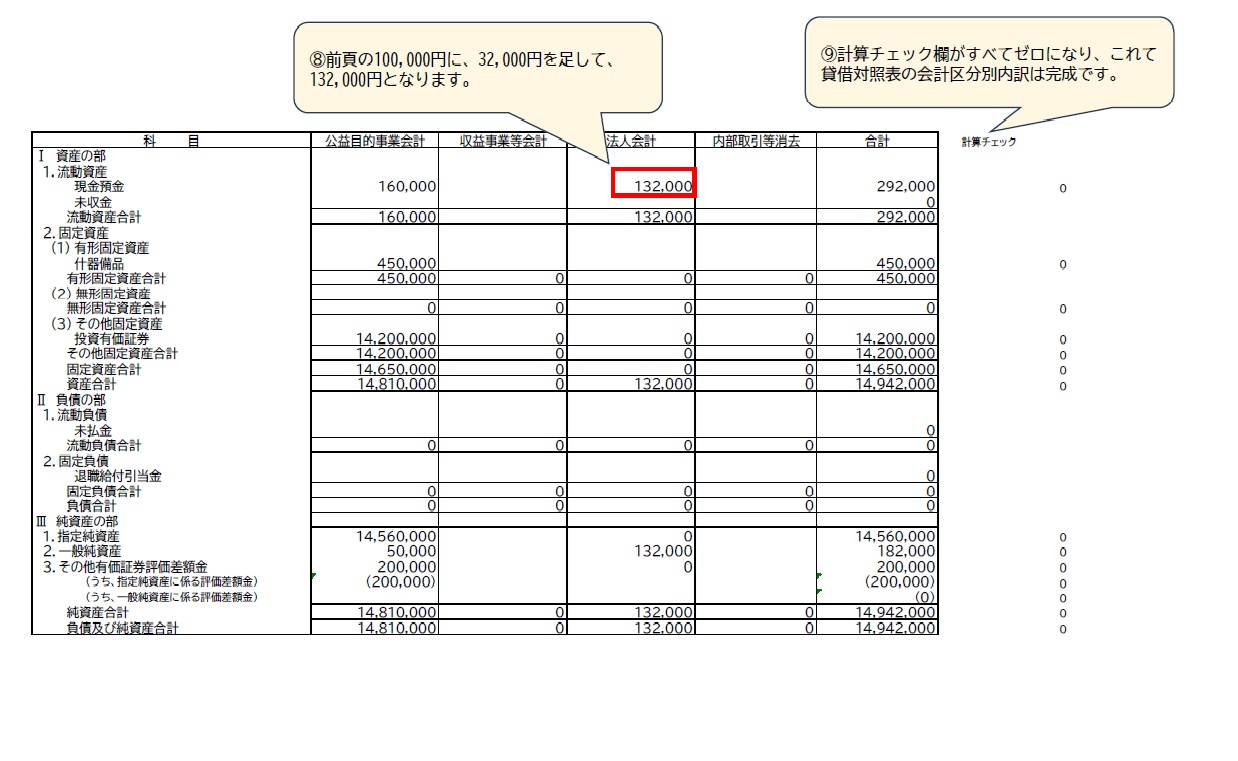
最後に現金預金残高を合計残高試算表や会計区分別の資産合計と一致させるべく調整します。
財務規律に関する書類
以上で棚卸法的に貸借対照表の会計区分別内訳を作成することができました。
その過程で必要な情報を得るために、注記、附属明細書、各種の別表を参考にする必要がありました。
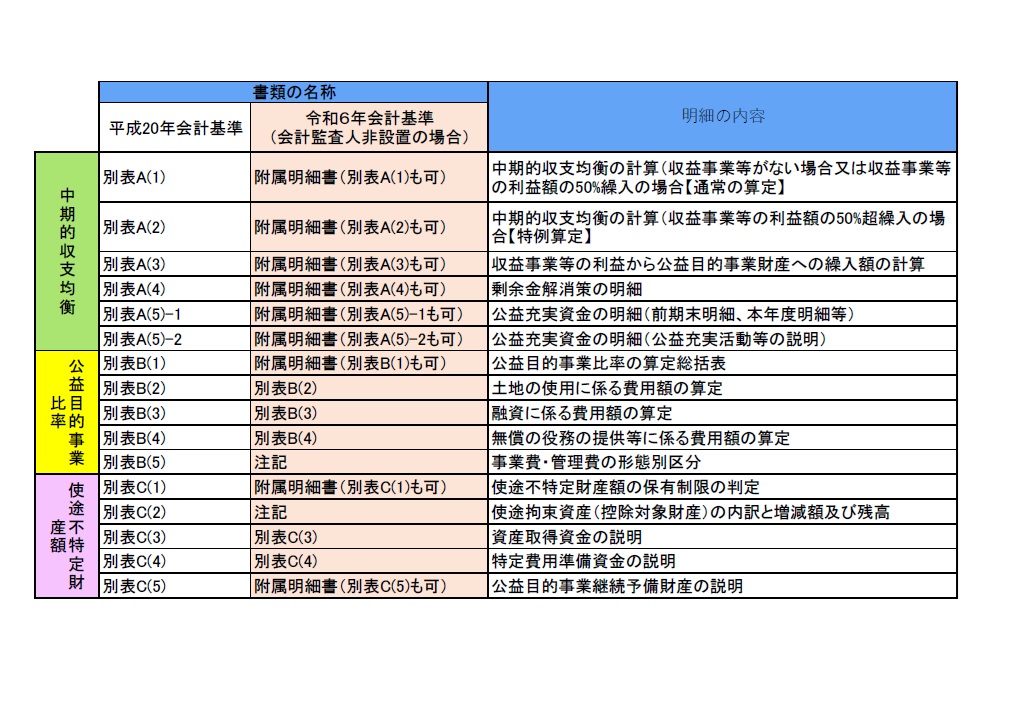
ここでは別表の新体系を旧体系と比較しつつ、以下にまとめます。
平成20年基準又は令和6年基準のいずれかを採用するかによって、財務規律に関する書類の作成の仕方に違いがあります。